



(2026.09.24,新加坡)当财富从一代人传向下一代,被重新分配的可能不只是资产,还有信任。
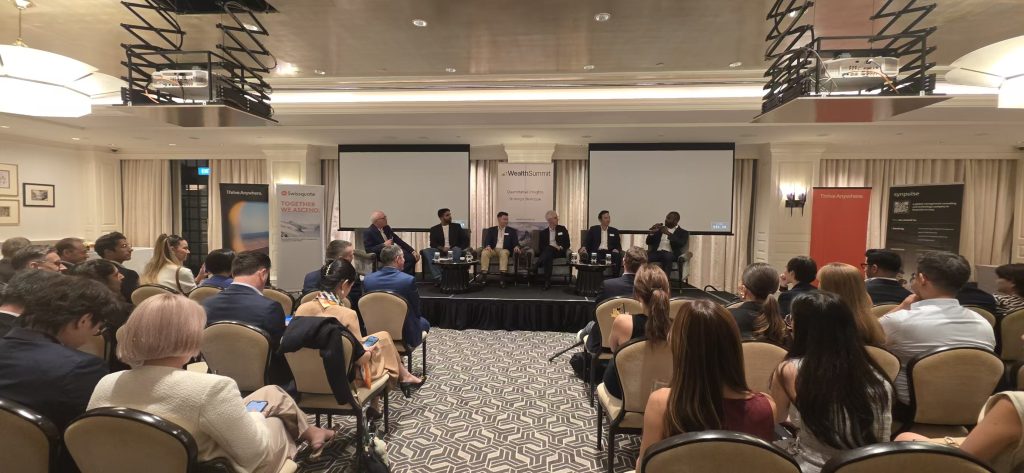
9月24日,由瑞士财富管理研究与策略平台 WealthSummit 主办的下一代私人银行峰会(NextGen Private Banking Summit)在新加坡举行。WealthSummit主席 Claude Baumann 出席并主持讨论,创办人兼CEO Christoph Künzle 发布最新研究《塑造财富管理的未来:下一代私人银行客户—2026年新加坡版》“Shaping the Future of Wealth Management: NextGen Private Banking Clients 2026 – Singapore Edition”。
这份由Wealth Summit发布的报告,以新加坡及东南亚1,049名下一代私人银行客户为样本,通过九场深度访谈,回答私人银行业集体面对的问题:当巨额财富进入代际转移,下一代还会不会继续选择父母的银行、投资方式和财富管理模式?
研究发现,答案正在发生变化。NextGen并不简单等于“年轻人”。调查对象中,相当部分是已经进入四五十岁、拥有自己的事业和财富、同时即将继承上一代资产的人。换句话说,这不是一场遥远的“未来财富转移”,而是正在发生的客户关系重构。
在亚洲,这场代际转换还叠加了一股力量:财富的跨境迁移。
一边,是东南亚已经积累数代的家族财富;另一边,是伴随中国企业国际化而进入新加坡及东南亚的新一代中国企业家和财富拥有者。两种财富形成于不同年代,也面对不同的传承和全球化命题。
财富代际传承,银行关系面临重建
据WealthSummit报告,揭示了一个值得私人银行警惕的现象:财富可以传承,银行关系却不会自动传承。
调查中,71%的受访者已经选择了与父母不同的银行;68%同时维持三个或以上银行关系,只有12%仅使用一家银行。面对专业意见,40%主要依赖银行客户经理,但37%会听取独立资产管理人的意见,25%则依赖家族办公室。
这意味着,过去私人银行的服务观念正在被打破:服务好父母,并不意味着自然获得下一代。
更值得注意的是,NextGen并没有大规模“离开”私人银行。他们采取的方式更加安静——把资产分散到不同机构,逐步降低某一家银行在整个财富组合中的比重。报告将这种现象概括为 “Dilution, not attrition”:不是简单流失,而是银行在客户财富体系中的中心地位逐渐下降。
WealthSummit的研究认为:谁在财富转移之前认识继承人,谁就更可能留住资产。所以,私人银行未来争夺的,不仅是谁管理今天的资产,而是在财富完成代际转移之前,先建立与继承人的关系。
“老钱”与“新钱”,面对的是不同的财富命题
东南亚拥有不少财富积累已跨越数代的家族,与此同时,一批中国企业家正随着企业国际化进入区域市场。那么,东南亚的“老钱”与这一轮中国“新钱”,在财富保值、传承和全球化方面,存在着差异。
对于已经历数代“落叶归根”的东南亚家族财富,核心问题更多是时间:如何让财富穿越经济周期和家族世代,建立治理机制,让下一代在继承资产的同时拥有自己的投资判断。
对于不少正在国际化的中国第一代企业家而言,首先面对的往往是空间:当企业、家庭和资产开始跨越不同国家,财富如何从高度集中于企业经营,逐步走向跨市场、跨币种和跨资产配置,并保持足够的流动性。
小组讨论的嘉宾也观察到,中国第一代创业者创造财富的能力非常突出,而当财富进入下一代后,投资思维往往开始改变。年轻继承人不一定沿用父辈熟悉的产业和资产类别,而会推动家族办公室进入自己熟悉的领域,包括科技、风险投资、数字资产和可持续产业。一些家族办公室因此不再只是财富“保管者”,也逐渐成为下一代寻找新投资机会的平台。
参与讨论的 Independent Reserve Group交易主管Mark Wong,从中国新财富的角度,他观察到的一个明显诉求,是财富保值以及跨境分散。对于这批新财富而言,保持资产的流动性,以及在不同市场之间进行配置,正成为越来越现实的问题。
但“老钱保守、新钱激进”同样是一种过度简化。
WealthSummit的调查显示,NextGen对新资产类别的接受度确实提高:70%的受访者希望获得私募市场投资机会,51%关注club deals;数字资产也进入私人银行客户的资产视野。
然而,当他们选择财富管理中心时,答案却相当传统:82%把政治和法律稳定视为决定性因素,只有7%把创新列为决定因素。
这说明,NextGen追求的并不是简单的“高风险”或“新潮”。他们可以接受新的投资工具,却依然希望财富停泊在稳定的制度环境中。
AI改变工具,信任仍决定财富去向
科技正在改变下一代与银行相处的方式。
WealthSummit研究显示,从Gen X到Gen Z,越来越多人愿意把日常银行业务交给AI处理;但到了长期财富规划,这一比例明显下降——Gen X只有9%愿意这样做,Gen Z也只有22%。
这形成一个反差:越是可以标准化的金融服务,越容易被技术取代;越是涉及重大财富决策,人的判断和信任反而越重要。
讨论中,一位嘉宾用了一个形象的说法:随着AI越来越普及,AI会变得便宜,而思考会变得昂贵。科技可以把投资和银行服务变得更快、更标准化,但在复杂的财富决策中,经验、判断和人与人之间建立的信任并没有失去价值。
这也许正是下一代财富管理真正的变化。
东南亚“老钱”与中国“新钱”形成财富的路径不同,前者已经经历数代传承,后者中相当部分仍处于第一代财富创造和全球配置阶段。随着中国新财富逐渐进入第二代,两条路径最终会越来越接近:既要考虑财富跨境,也要考虑财富跨代;既需要新的投资工具,也需要长期稳定的制度与可信赖的人。
对于私人银行而言,竞争已经不再只是产品、收益率或者管理资产规模。随着财富转移,客户也正在重新选择银行服务机构。下一代继承的是资产,但把资产交给谁管理,将是他们自己的决定。而这,或许才是NextGen给全球财富管理行业带来的最大改变。