

(2026.11.2,新加坡)过去几年,中国机器人产业的竞赛集中在硬件上,比拼的是谁能跑得更快、跳得更高。如今,竞赛重心转向机器人的“大脑”,能否让机器人自主感知环境、学习新任务,成为新焦点。这一转向推动具身人工智能(Embodied AI)领域投资热潮升温。
据数据研究机构IT桔子统计,2026年上半年,中国具身AI企业共完成322笔融资,融资总额达935亿元人民币(约179.4亿新元),是去年同期的五倍。资金正越来越多地流向专门研发机器人智能系统的企业,而不再局限于机器人制造商。
上海科技咨询公司ZenGen Labs创始人麦德蒙(Dermot McGrath)指出,随着市场竞争推动硬件价格不断下降,机器人制造商的“利润空间不会来自硬件,而是来自大脑”。
截至2026年6月,中国已有8家具身智能公司估值达到200亿元,其中星海图、千寻智能、自变量机器人等企业,出货量远不及头部整机厂商,但融资额增速迅猛。
自变量机器人两个月内完成三轮融资,是国内唯一同时获得美团、小米、阿里、字节四家大厂分别领投的具身智能公司;星海图不到两个月连拿两笔共30亿元融资;千寻智能三个多月内三轮融资近50亿元。据企业披露,这三家企业的估值均已达到约30亿美元(约38.3亿新元)。
千寻智能联合创始人高阳表示:“大脑确实是整个机器人技术栈中最薄弱的环节。”
据路透社报道,具身AI正成为中美科技竞争的新战场。五家中国机器人企业的创始人和高管,以及多名行业分析师受访指出,美国企业在部分先进机器人AI系统方面处于领先,而中国开发商则希望凭借制造业优势,以及获取真实场景训练数据的能力,向美国竞争对手发起挑战。
美国初创公司Physical Intelligence、Skild AI和Generalist正在开发无需大量重新训练即可教会机器人不同技能的软件。Generalist称其GEN-1.5模型在观看3至12秒的演示后,能完成约60%的简单任务。
“美国顶尖实验室正在设定一个苛刻的基准,尤其是在机器人获取和复用技能的速度方面,”机器人顾问Georg Stieler表示。
中国X Square的研究则显示,机器人可从单个人类视频中习得操作技能,无需为每项任务重新训练模型。
报道进一步指出,美国开发商受益于先进的AI研究,以及更容易获得高性能计算晶片;中国企业则能够与机器人制造商和工业客户密切合作,在实际场景中测试和改进系统。
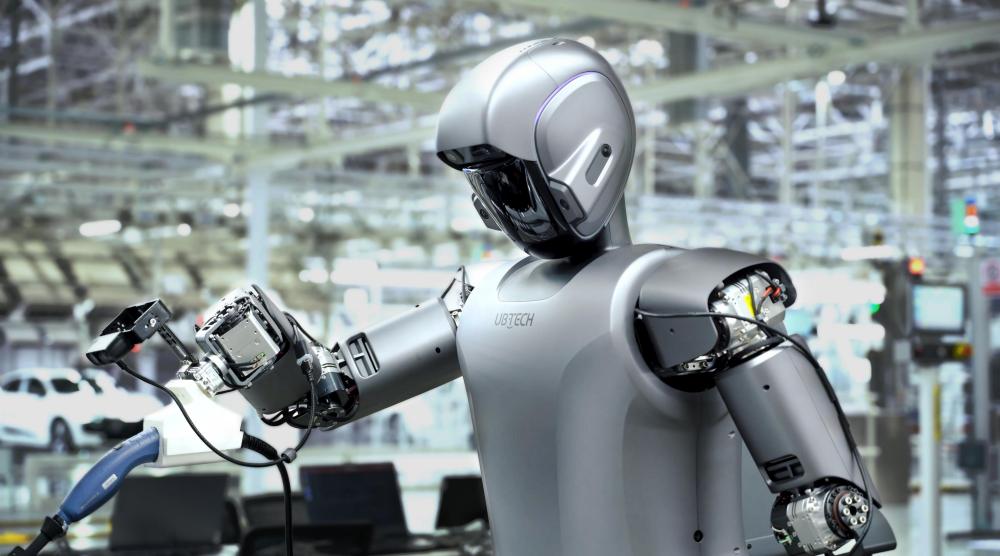
与此同时,成熟制造商也在加大投入。港股上市的优必选科技(UBTech)曾公开招聘负责AI模型开发的首席科学家,提供最高1.24亿元人民币的薪酬,这一数字刷新了中国机器人领域顶尖人才薪酬纪录。杭州宇树科技(Unitree)作为全球出货量最大的人形机器人制造商之一,目前约有30名研究人员专门开发预测物体行为的AI技术。
数据采集方式上,各企业路径不同。千寻智能雇佣了约1000人记录日常和工业活动;ACE Robotics使用可穿戴传感器捕捉工人在商店和酒店中的动作和握力;蚂蚁集团旗下Robbyant使用16万小时素材训练模型,其中包括5万小时人类引导的机器人运动数据。
另一方面,挑战同样存在。由于美国出口管制,中国企业面临先进英伟达芯片的短缺,而监管对估值虚高和行业拥挤的担忧,也可能挤压IPO融资空间。宇树科技创始人王兴兴此前预测,具身智能最快可能在明年迎来“ChatGPT时刻”,但他同时警告,未来行业竞争将“非常惨烈”。