(2026.10.28,新加坡) 对于高度依赖进口能源的国家,“能源独立”听起来是最理想的状态。但对几乎没有传统能源资源的新加坡而言,这既不现实,也未必是能源安全真正的答案。过去几天,新加坡与印尼之间的能源紧张话题,再次把这个问题摆到眼前。
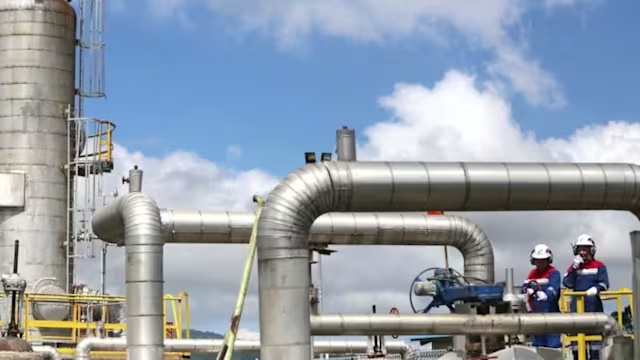
10月24日起,印尼削减输往新加坡的管道天然气供应,每日减少3100万标准立方英尺(31 mmscfd,约87万7800立方米)。印尼表示,此举是为了优先满足国内电力需求,并称目前供应仍符合合同规定的最低水平。
新加坡能源市场管理局指出,受影响供应量不到新加坡每日天然气需求的2%,目前可通过现有液化天然气(LNG)等替代来源足以填补缺口。不过,这也提出了一个问题:当能源越来越受到地缘政治影响时,新加坡如何保障自己的能源安全?
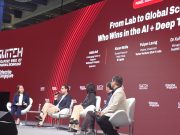
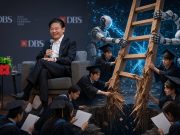
10月28日,在尤索夫伊萨东南亚研究院(ISEAS – Yusof Ishak Institute)与新加坡国立大学李光耀公共政策学院亚洲竞争力研究所举行的“能源、贸易与地缘政治:建立东南亚韧性”(Energy, Trade and Geopolitics: Building Resilience in Southeast Asia)研讨会上,成为讨论的核心。研讨会由尤索夫伊萨东南亚研究院 资深研究员,也是东南亚地区知名的能源与气候变化问题专家Dr Christopher Len 主持。
能源安全,从“自给”转向“多元”
长期以来,能源安全被简单理解为减少进口、提高自给率。然而在能源体系高度国际化的时代,即使拥有丰富石油、天然气或可再生能源资源的国家,也可能需要进口燃料、设备、技术和关键零部件。
能源安全已经不只是“有没有能源”的问题,还涉及价格、基础设施、贸易、产业能力和供应链。论坛讨论嘉宾指出,能源安全的内涵已经远远超出燃料供应本身。
对于新加坡尤其如此。目前,新加坡约95%的电力由进口天然气产生。一个没有天然资源、土地有限的城市国家,不可能通过传统意义上的“自给自足”解决能源问题。
然而,新加坡能做的,就是降低任何一个来源发生变化所带来的影响。
此次印尼削减天然气供应,就是一个例子。过去,新加坡的天然气主要通过管道从印尼和马来西亚输入;随着LNG基础设施逐步建立,新加坡可以从全球市场采购液化天然气。发电企业还必须维持天然气和备用柴油储备,在天然气供应中断时,也可以使用备用LNG设施。
换句话说,能源韧性不是消除依赖,而是避免单一依赖。
今年3月,伊朗封锁霍尔木兹海峡已经影响全球油气供应链,也推高了新加坡的天然气和电力成本。新加坡能源市场管理局今年3月就曾警告,全球燃料供应受到干扰,能源价格可能在较长时间内保持高位和波动。
从中东到东南亚,两种性质不同的事件实际上指向同一个现实:能源供应已经越来越难单纯按照价格来考虑。
过去可以问,“哪里最便宜,就从哪里买”;现在还必须问一句:
如果这个来源发生变化,还有什么可以替代?
新能源,也有新的供应链风险
减少化石能源依赖,发展太阳能、风能等可再生能源,是新加坡和东南亚能源转型的重要方向。不过,从化石能源转向新能源,并不意味着外部依赖随之消失。
亚洲竞争力研究所助理研究员黄一嘉在论坛上提出,东南亚大规模发展太阳能,却高度依赖中国的太阳能组件和中间产品。问题来了,区域对进口化石燃料的依赖,是否转变成对另一条供应链的依赖?
她指出,东南亚已经拥有相当规模的太阳能制造能力,但部分产业链上游和关键投入仍高度依赖中国。因此,引入更多可再生能源的同时,也必须考虑新的供应链风险。
这并不意味着,东南亚各国应该把所有产业链都搬回国内。
The Asia Group合伙人Jennifer Schuch-Page认为,更务实的方向,是各国根据自身已经形成的产业基础进行分工。印尼拥有镍和电池材料资源,泰国拥有汽车工业基础,越南拥有电子制造经验,马来西亚则拥有半导体产业优势。各国不必在每一种清洁能源技术上建立完整产业链,而可以通过专业化形成互补的区域供应体系。
Global Offshore Wind Alliance执行董事Amisha Patel也指出,越南和菲律宾拥有巨大的海上风电潜力,而新加坡和马来西亚可以在金融、人才、项目开发、标准和监管等领域发挥作用。能源转型因此不仅是各国增加多少新能源的问题,也越来越依赖区域合作。
这也是东盟能源合作正在发生的变化。过去,各国多多考虑自己的发电能力;未来,一个国家的风能、另一个国家的太阳能、第三个国家的资本和技术,可以通过区域电网连接起来。
不过,区域互联也不等于没有风险。当供应来源越多、网络越复杂,对跨境规则、电网建设和国家之间的信任要求也越高。10月28日,新加坡与美国公布东南亚区域能源互联研究的初步结果中指出,发展跨境电网需要加强区域治理,并进一步协调东盟各国的法律和监管框架。
所以,能源转型本身并不会自动带来能源安全。关键问题是:新的能源体系,能否比旧体系拥有更分散的供应来源、更完善的基础设施,以及在发生中断时更强的替代能力。
新加坡同时布局多种能源来源
从这个角度来看,新加坡最近公布的一系列政策显示了能源布局思维。
两天前(10月26日)在新加坡国际能源周 (SIEW)上,新加坡公布了未来五年的能源基础设施计划。新加坡2026年8月峰值电力需求为8.6吉瓦,预计到2031年将增至9.9至13吉瓦,新增需求主要来自半导体、数据中心以及交通电气化。
首先,天然气不会很快退出。
2026年至2031年,新加坡将有五座新的天然气发电厂投入运行,使目前约12吉瓦的发电能力增加约26%。尽管新加坡正在推动低碳转型,天然气在未来一段时间仍然承担稳定电力供应的重要角色。
与此同时,本地太阳能继续扩大。目前太阳能装机容量已经达到2.3 GWp,新加坡计划2030年达到3 GWp,并进一步在2035年前提高至4 GWp。
储能也将增加。新加坡计划到2030年将储能能力从目前约350兆瓦时提高到超过1吉瓦时,以应对太阳能等可再生能源供应的波动,并在供需突然变化时提高电力系统的稳定性。
更重要的一步,是扩大跨境电力来源。
10月26日,新加坡有条件批准胜科公用事业进口1.3吉瓦低碳电力。项目将整合包括越南海上风电和马来西亚太阳能在内的区域能源,计划在2035年开始进口。此前,新加坡已经批准来自澳大利亚、柬埔寨、印尼、马来西亚和越南的多个跨境电力项目。
今年8月,新加坡还批准从马来西亚半岛进口总计900兆瓦太阳能和储能电力;与此同时,新马正在研究建设第二条电力互联线路,若落实,到2030年可支持最高2吉瓦的输电能力。
把这些政策放在一起,能看到新加坡能源战略“多元化”的特点。
天然气继续提供稳定电力,LNG扩大天然气来源,本地太阳能减少部分进口需求,储能帮助平衡供需,跨境电网把新加坡接入更大的区域能源市场,而地热、氢能和核能等技术则为更长期的能源结构提供新的可能性。
这种布局必然需要更大的基础设施投入。未来几年,新加坡不仅要增加发电能力,也要升级输电网络、储能设施和跨境连接。
近期的能源冲击已经显示,危机发生时再寻找替代来源,往往更加昂贵。
Jennifer Schuch-Page在论坛上指出,能源供应中断后,更换供应商并不容易。炼油厂可能针对特定原油设计;当多个国家同时争夺替代货源时,现货价格会迅速上升。能源冲击也不会停留在能源行业,而会通过石化原料、化肥、运输和保险等环节向更广泛的经济领域传导。
因此,衡量能源安全,不能只计算正常时期一度电的价格,还要考虑供应中断可能给整个经济带来的代价。
对于资源有限的新加坡而言,能源安全不是摆脱进口依赖,而是不要把国家的能源供应押在任何一个国家、任何一种燃料或任何一条供应链上。这才是“能源韧性”的意义。