



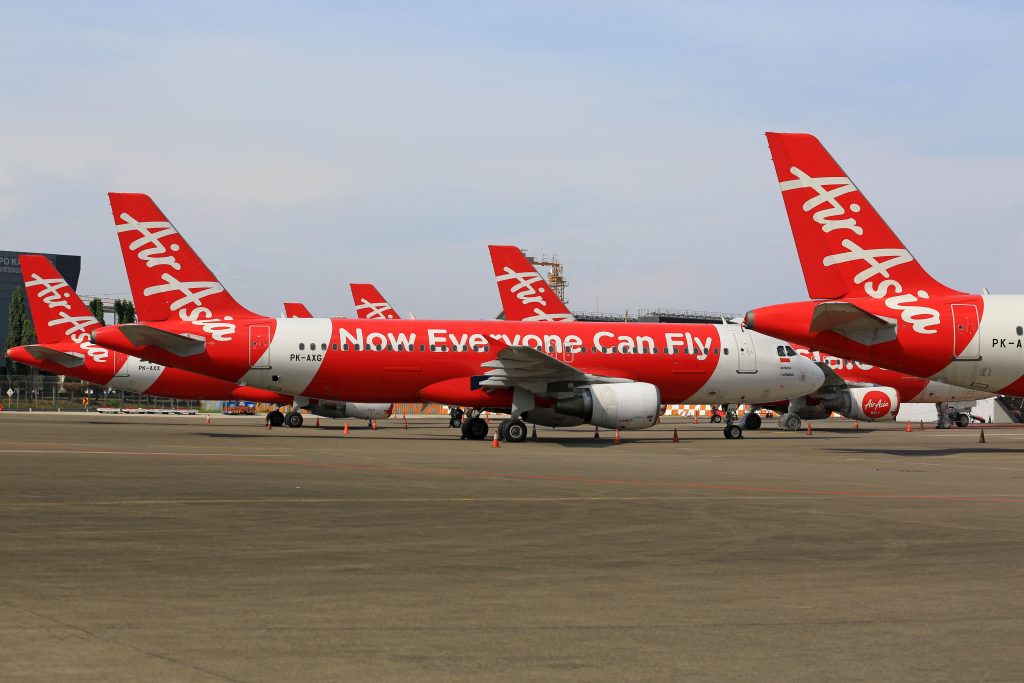
(2026.09.24,新加坡)国际油价维持在每桶100美元以上,持续加重廉价航空公司的经营压力,亚洲航空(AirAsia)目前正寻求通过10亿美元(约12.8亿新元)再融资,以重组债务并降低利息支出。但随着连续两个季度亏损、现金水平偏低和燃油成本高企的情况下,亚航要以更低成本取得资金谈何容易。
亚航集团联合创办人丹斯里东尼费南德斯(Tony Fernandes)上周表示,公司不希望继续依赖成本高昂的私人信贷,目前部分债务利率甚至高达约11%。因此亚航正寻求一项10亿美元再融资方案,希望以成本较低的新融资取代疫情期间和私人信贷市场取得的部分高息债务。
根据《彭博社》整理的数据,截至今年6月底,亚航总债务已增至创纪录的41亿美元(约52.5亿新元),不过大幅增加主要与公司将姐妹企业壹必投(Capital A Bhd)旗下航空业务整合至亚航有关。
亚航上半年财报显示,截至6月底,公司负债比资产高出6.06亿令吉(约1.89亿新元),手上现金为9.54亿令吉(约2.99亿新元),但未来12个月内到期的流动负债达到184亿令吉(约57.67亿新元),相当于现金只能覆盖约5%。
独立航空分析师安德魯·萊特(Andrew Light)指出,亚航现金相当于其220亿令吉(约68.97亿新元)年化营收的4.3%,而航空业一般会维持相当于年化营收至少10%至20%的现金和可动用信贷额度。
想把11%利率降至7%至8%
东尼表示,已经收到中东银行提供的10亿美元融资方案,用于现有债务的再融资,但他仍在寻找更便宜的替代方案,以致至今尚未签字。与此同时,亚航也正在寻求7亿令吉(约2.2亿新元)的本地信贷额度,并计划最快在今年12月或明年1月完成再融资。
马银行投银股票市场研究副董事尹绍阳指出,如果亚航能够把疫情期间以及私人信贷取得的部分债务利率,从约11%降至7%至8%,预计每年可为公司节省约2亿令吉利息支出。
虽然这些债务并非今年到期,不过公司仍希望在未来偿债期限到来前提前做好准备,而燃油价格上涨也正在进一步推高经营成本。问题在于,亚航目前的业务还没有产生足够的现金流。根据亚航公司的财报显示,其在2026年上半年的营运消耗了5.82亿令吉现金,同时已经连续两个季度录得亏损。
与不少航空公司一样,伊朗战争所引发的油价上涨对亚航造成明显冲击,但亚航并没有对燃油成本进行对冲,因此更加直接暴露于能源价格波动。
航空咨询公司BAA & Partners创办人鲍尔(Linus Benjamin Bauer)认为,如果亚航希望获得更低成本的融资,就必须真正改善营运现金流,或为债权人提供更好的信用保障,否则很难说服投资者接受较低利率。
油价成为亚航最大变量
高油价带来的压力此前已经反映在亚航与供应商及飞机出租商之间的安排。《彭博社》今年6月报道,在燃油成本大涨后,亚航曾拖欠部分供应商款项,并要求出租商延后超过16架飞机的租金付款。
亚航也曾要求私人信贷机构Ares管理公司和Indies资本伙伴公司修改贷款条款,以将部分原本抵押给贷款机构的航线收入分享给飞机出租商,从而保障对飞机出租商的部分付款。《彭博社》同时也报道,自2025年初以来,亚航已经出售6架全新且从未投入营运的空中巴士客机。
不过,东尼稍后否认公司与Ares重新谈判,并指有关出售飞机的报道不准确,并强调公司只是因应当前危机退回不需要的飞机。然后,亚航也没有进一步评论近期融资进展,也没有回应与债权人的谈判是否反映流动性压力,或公司在没有额外融资的情况下履行财务责任的能力。
花旗集团本周已经把亚航股票评级从“买入”下调至“卖出”,认为公司有限的现金流和股本缓冲,让它难以承受另一轮燃油价格冲击。花旗指出,在资产负债表仍受到限制的情况下,航空燃油价格将成为决定亚航未来流动性和盈利能力的关键因素。
其实,高油价对廉价航空公司的影响尤其明显,因为相比传统全服务航空公司,低成本航空更难把增加的燃油成本完全转嫁给乘客。以美国廉航Spirit Aviation Holdings为例,该航空今年5月已经在燃油价格飙升以及政府救助失败后倒闭,进一步凸显航空业所面对的压力。
不过,东尼否认亚航需要马来西亚政府出手救助,并形容有关政府可能介入的说法荒谬。鲍尔则指出,亚航在疫情期间没有依靠政府救助生存下来,品牌的市场需求也展现韧性,但在目前流动性如此紧张的情况下,公司可以承受的执行失误空间依旧有限。