(2026.10.28 新加坡)中国科技股过去两年的强劲涨势开始逆转。半导体、光通信和人形机器人等人工智能 (AI)相关板块相继大跌,显示市场正重新评估高估值企业的盈利前景,以及巨额AI投资能否带来相应回报。
中国财经媒体《第一财经》报道,7月1日至10月26日,中国电子和电信两大行业总市值合计蒸发10.02万亿元人民币(约1.84万亿新元),跌势波及印刷电路板、半导体设备、光学元件和存储芯片等AI基础设施供应商。
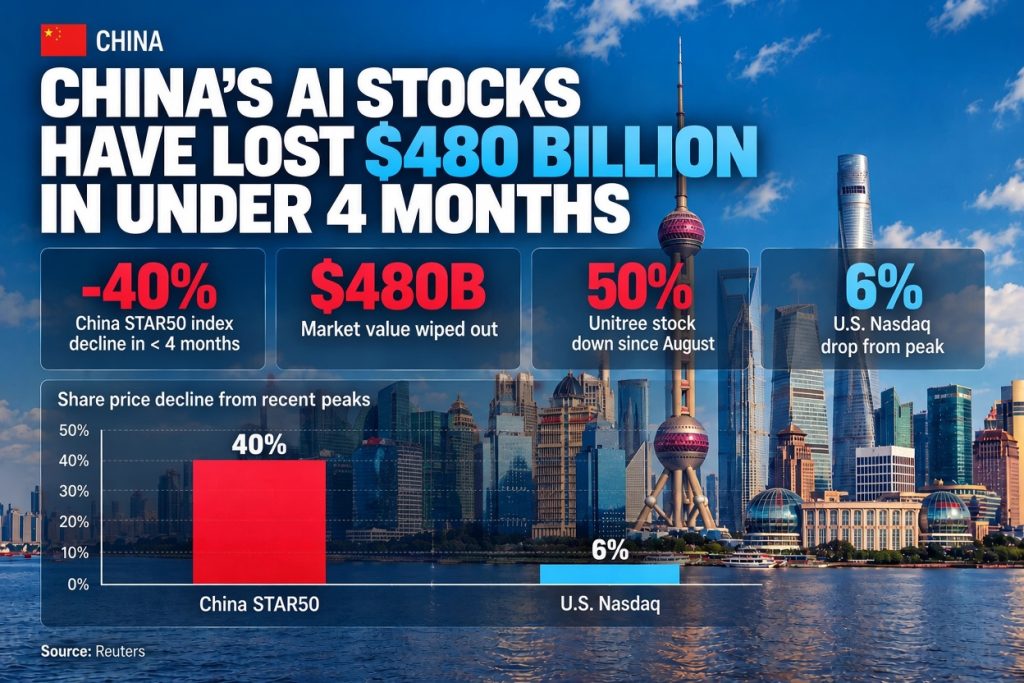
《路透社》周一报道,中国科创50指数在不到四个月内下跌40%,市值蒸发约4800亿美元(约6150亿新元);沪深300指数也较6月高点下跌约20%。北京基金经理董宝珍告诉路透社,市场已演变成投机性牛市,如今泡沫正在破裂。
这轮调整与全球投资者重新审视AI基础设施投资回报的趋势一致,但中国科技股跌势尤其猛烈。此前,政府扶持战略性产业、市场对国产技术自主化的期待,以及全球预期AI硬件需求持续增长,共同推高相关股票估值。
AI硬件股估值全面调整
《第一财经》指出,这轮跌势始于AI硬件股。按中国股市常用的申万行业分类,7月1日至10月26日,电子行业市值从27.25万亿元降至19.14万亿元,跌幅29.76%;电信行业则从8.25万亿元降至6.34万亿元,跌幅23.12%。
其中,通信设备行业市值下跌42.67%,电子元器件板块下跌37.21%。周一,覆铜板制造商南亚新材股价下跌12.49%,华正新材和金安国纪跌停,光学元件制造商联特科技下跌15.71%。中芯国际、中际旭创和工业富联的市值均已跌破1万亿元人民币。
过去两年,市场押注算力、数据中心和高速数据传输需求持续增长,推高相关供应商估值。但AI应用扩大,不代表所有企业都能取得订单、利润率和投资回报。即使行业需求继续增长,供应商之间的竞争、资本开支的增速,以及利润在产业链各环节的分配,也可能与投资者原先的预期不同。
科技叙事难以支撑高估值
人形机器人企业宇树科技(Unitree)是另一例子。韩国《首尔经济日报》报道,该公司IPO认购倍数超过8000倍,但自8月开始交易以来,股价已下跌约一半。
同样,存储芯片制造商长鑫存储一个月内估值缩水超过四分之一;芯片企业沐曦集成电路和摩尔线程科技2025年上市首日股价分别飙升约700%和400%,但自7月以来均已回落约一半。路透社报道,中际旭创和新易盛也分别较6月和7月高点下跌约60%。
中国推动科技自主化,为相关企业带来政策支持和投资热情,但战略地位不等于商业成功。机器人能够完成复杂动作,也不代表企业已能取得大规模订单、稳定收入或理想利润率。投资者如今更关注技术能否转化为实际需求,而不只是企业是否符合国家发展方向。
北京前创资本合伙人王利杰告诉路透社,资金过度集中于少数科技行业,可能推高局部泡沫,并挤压其它行业的融资机会。这轮调整的关键,因而不只是AI前景如何,而是投资者愿意为相关企业支付多高的价格。
《首尔经济日报》引述中国行业研究机构NE 时代数据报道,中国具身智能产业投资额从8月的194亿元人民币降至9月的116亿元,按月减少40.1%;同期,前十大项目占总投资的比重从67.7%降至59.4%。不过,种子轮、天使轮和Pre-A轮等早期投资交易数量,反而从19宗增至24宗,显示投资者仍愿意押注新企业,但对高估值项目更加谨慎。
基石资本董事张之宽指出,过高估值令后续投资决策更困难。该报另报道,一家中国国有投资机构负责AI项目的投资经理,自6月以来实际上已停止评估具身智能项目。
中国证券监管机构也通过非正式指导收紧人形机器人企业上市要求,要求企业证明收入可持续、减亏路径可信,并具备实质技术创新。路透社9月报道,当局担心部分企业估值过高,政府支持项目带来的收入也未必反映真实需求。
科技股估值回落,不仅影响投资者的账面收益,也令依赖企业上市套现的风险投资机构更难实现投资回报 。若IPO门槛提高、公开市场估值下滑,投资者可能需要延长持有时间、接受较低回报,或减少后续投资。香颂资本董事沈萌告诉《首尔经济日报》,若企业在商业前景未明时上市,风险可能转嫁给普通投资者。
散户信心与融资环境承压
路透社引述高盛数据指出,AI相关股票占中国内地A股与香港H股总市值的42%,占交易额的57%。如此高的集中度意味着,科技股回落可能波及广泛的投资者群体,包括因看好政策扶持方向而买入相关股票的散户。
海南小企业主兼投资者陈文胜曾因相信政府支持宇树科技等企业而参与科技股上涨,最终却与朋友一同蒙受亏损。这反映出,产业发展前景与股票投资回报并非一回事;普通投资者也未必容易分辨哪些企业具备持久竞争力,哪些企业的股价主要由市场不打包票的预期推动。
香港莲华资产管理(Lotus Asset Management)管理合伙人兼首席投资官洪灏告诉路透社,市场调整可能促使许多企业暂停上市计划。对需要资金扩大生产、研发芯片或推动机器人商业化的企业而言,融资成本可能上升;依赖市场热情支撑估值的企业则面临更大压力。
海外限制与价格战增添风险
中国AI硬件企业还面对海外市场限制及行业竞争。路透社报道,市场担心美国等国家进一步限制中国供应商打入数据中心等敏感基础设施市场,这可能影响中国企业订单。中国制造商之间的竞争,也可能引发价格战。
上海卓铸投资管理合伙人王卓告诉路透社,中国芯片制造商和AI供应商最终也将面对其它制造行业经历过的价格战,压缩利润率并削弱投资回报。若企业此前的高估值建立在高速增长的假设上,利润受压将使估值调整更为剧烈。
这轮抛售不代表AI需求已经见顶,也不意味中国科技发展受挫,但凸显出市场过去未充分区分成熟供应商、创新企业与仍在寻找商业模式的初创公司。
中国AI产业下一阶段的考验,是企业能否持续获得订单、守住利润率,并让投入的资本产生回报,而不再单靠政策支持和未来增长预期支撑估值。对投资者而言,真正的分水岭将是哪些企业能够把技术优势转化为可持续盈利,哪些企业则会在资金退潮后暴露商业模式的弱点。