
(2026.11.5 新加坡)新加坡最大银行星展集团(DBS)第三季净利意外下滑,凸显全球财富大量涌入新加坡,然而,这并不代表银行能从中持续更高盈收。
今天,星展集团公布第三季净利,同比下跌5%至28亿1000万新元,这逊于市场预期。主要拖累是市场交易收入暴跌65%,至1亿5200万新元,这抵消财富管理业务增长带来的收益。市场交易收入主要来自外汇、债券、股票及金融衍生工具的买卖,容易受市场波动影响。
星展财富管理业务依然强劲。第三季新资金净流入创纪录,推动资产管理规模按季增长5%,达到5440亿新元的新高;财富管理手续费收入同比增长9%,至8亿6400万新元,但按季下跌6%,显示客户投资活动放缓。
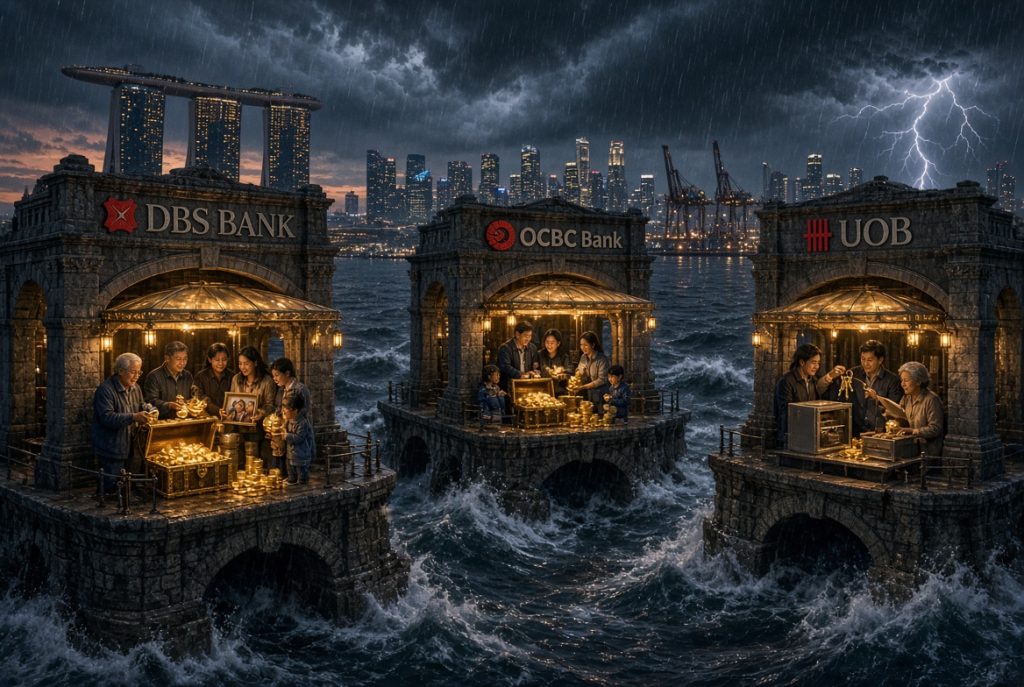
资金流入与盈利增长之间的落差,正是新加坡银行业面对的矛盾。中美关系紧张及监管环境变化,促使富裕人士把新加坡视为财富避风港;但同样的动荡也可能令金融市场波动,促使客户减少交易、暂缓投资。即使资金留在银行,也未必带来更多手续费和交易收入。
星展集团总裁陈淑珊指出,能源价格居高不下、金融环境趋紧及地缘政治风险升高,都令前景更加不明朗,尽管全球经济整体仍具韧性。她说:“迈入2027年,我们将保持灵活,掌握市场机遇,同时审慎管理风险。”
星展前九个月净利仍同比增长2%,至88亿2000万新元;财富管理手续费收入增长24%,达到26亿9000万新元的纪录水平。不过,第三季表现还是带出关键问题:财富管理收入的增长,能否抵消金融市场波动及利率变化带来的盈利压力?
财富管理背后的风险
近年来,各种因素促使越来越多外国的富裕家族、企业家和商界人士分散配置资产,新加坡凭借政局稳定、成熟法律制度及完善金融基础设施,逐渐发展为国际财富管理中心。
对星展而言,富裕客户不只带来投资咨询、金融产品销售及保险分销收入,也能带动贷款、投资融资、外汇和资金管理业务。
不过,股市下跌、债券收益率起伏或地缘政治紧张时,客户可能减少投资和交易,转向现金或低风险资产,令银行手续费收入受压。跨境财富流动也有政策风险。《路透社》上周报道,中国加强对境外税务问题的审查,可能影响流向新加坡及其它国际金融中心的资金。
利率压力与市场波动双重夹击
新加坡大华银行(UOB)第三季业绩也逊于市场预期,显示盈利压力并非星展独有。
大华第三季净利为12亿5000万新元,同比大增182.2%,但低于六名分析师对《彭博社》所作13亿8000万新元的平均预测。去年同期,该行因经济不确定性及部分行业压力,拨出13亿6000万新元作为信贷及其它损失准备金。今年第三季拨备减少81%,至2亿5800万新元,是净利大增的重要原因。
经常性收入则较疲弱。大华银行贷款净利息收入仅增长1%,至22亿8000万新元;净利息收益率从一年前的1.82%收窄至1.68%。竞争加剧会推高贷款成本,贷款利率若无法同步上调,存贷款利差便会收窄。
手续费净收入增长19%,至7亿3300万新元,主要由财富管理、信用卡及贷款业务带动;其它非利息收入则下跌29%,至3亿7000万新元,主要因为交易及投资收入减少。
《路透社》报道,大华银行已下调全年净利息收益率展望,并警告贷款成本可能继续居高不下。业绩公布后,该行股价下跌超过5%。
星展则通过扩大贷款和存款规模,以及利用金融工具对冲利率波动,减轻部分压力。第三季净利息收入同比增长4%,至37亿1000万新元;贷款增加11%,达到4790亿新元,存款增长10%,至6500亿新元。
亚洲银行表现分化
《路透社》上周报道,债券市场波动、通胀及汇率起伏,正威胁亚洲银行的盈利能力和资本状况。美国10年期国债收益率一度升至5.34%,日本国债收益率上扬也增加区域银行压力。收益率上升会压低现有债券价格,持有大量长期债券的银行可能面对亏损;东南亚银行则须应对通胀、汇率及借贷成本上升带来的贷款风险。
不过,英国渣打集团(Standard Chartered)的表现显示,市场波动不一定对所有银行造成相同冲击。
渣打10月28日公布,第三季营业收入同比增长14%,达到58亿美元。财富解决方案收入增加26%,全球市场业务收入增长21%,税前盈利增长29%,达到23亿美元。集团也上调全年收入增长预测,预期增幅将超过原先5%至7%的范围。
集团总裁温拓思(Bill Winters)表示,全球贸易、投资及财富创造格局的结构性变化,将为集团业务带来机遇;各项业务广泛增长,也反映集团业务基础稳固及策略执行能力。
渣打与星展的表现说明,银行能否从市场波动中获利,取决于客户组合、业务布局及交易策略。
星展的财务基础依然稳健,不良贷款比率改善至0.9%,完全实施巴塞尔协议三(Basel III)最终改革后的普通股一级资本比率(CET1)也达到14%,也就是说,银行每持有100新元风险加权资产,就大概有14新元核心资本作为缓冲。这显示银行拥有充足资本应对潜在损失。
华侨银行业绩将补上最后一块拼图
明天,华侨银行(OCBC)将公布的第三季业绩,将进一步反映本地银行业的整体情况。
该行今年上半年净利创41亿9000万新元纪录,同比增长13%;总收入增长11%,达到80亿新元。财富管理收入增长27%,达到32亿9000万新元,占集团总收入的41%,高于一年前的36%。
华侨银行结合银行业务、旗下私人银行新加坡银行(Bank of Singapore)及保险子公司大东方(Great Eastern),能向富裕客户交叉销售投资产品、保险及财富规划服务。马来亚银行证券分析师威克拉马辛赫(Thilan Wickramasinghe)和鲁斯迪(Amirul Rusydy)认为,这种业务结合有望创造更多收入,并提高集团股本回报率。
不过,大东方第三季净利同比大跌72%,至1亿零290万新元。新加坡《海峡时报》报道,盈利下滑部分归因于投资估值转弱,以及出售部分印尼子公司股权产生的一次性亏损。
分析师预计,华侨银行第三季净利约20亿新元,财富管理手续费收入则可能在第二季强劲表现后回归较正常水平。这份成绩将有助判断,本地银行业的市场相关收入是否普遍放缓,以及财富管理能否抵消传统贷款业务的压力。
星展领导层交接,转型成果面临新考验
星展同时宣布,担任董事会主席16年的佘林发将在今年底退休,独立董事林颖坚从2027年1月1日起接任。佘林发任内推动数码转型,扩大财富管理及交易服务。银行指出,他担任主席期间,集团收入增长超过两倍,净利增加超过四倍,市值在2026年7月突破2000亿新元。
陈淑珊则在2025年3月接替高博德(Piyush Gupta)出任集团总裁。林颖坚曾在新加坡政府投资公司(GIC)及美国信孚银行(Bankers Trust)担任高级职务,自2020年起出任星展董事。这次交接料将延续现有战略方向。
盈利稳定性成为下一阶段考验
新加坡银行业接下来的表现,将取决于利率、金融市场及全球经济环境。利率若趋向有利,贷款利差可能改善;股市和债市回稳,也可能带动投资活动及财富管理手续费回升。
银行也须审慎管理人工智能(AI)基础设施及数据中心融资等新兴领域的风险,包括估值、贷款集中度及项目回报。
星展预计,2027年总收入将取得中单位数增长,主要由财富管理业务及利率环境可能转趋有利所推动。
这次业绩反映,资产管理规模、存款和贷款持续增长,已不足以保证银行盈利一路上扬。新加坡成功吸引国际财富,巩固了本地银行的业务基础,却也令它们与金融市场及跨境资金流动联系更紧密。
新加坡或许仍是全球财富寻求避风的港湾,但银行真正的考验已不只是吸引多少资金,而是能否把资金流入转化为经得起市场波动考验的稳定盈利。