


(2026.10.5 新加坡) 东南亚长期被视为企业“中国+一”(China plus one)生产分散策略的最大受益者。
美国加征关税、中国劳动力成本上升和地缘政治紧张,促使跨国企业分散制造基地。越南、马来西亚、泰国和印尼因此成为替代或补充选项:成本较低,地缘政治风险相对可控,并可借贸易协定进入东盟市场。
于是,工厂来了,出口增加了,工业园区渐被电子、汽车和消费品制造商填满。
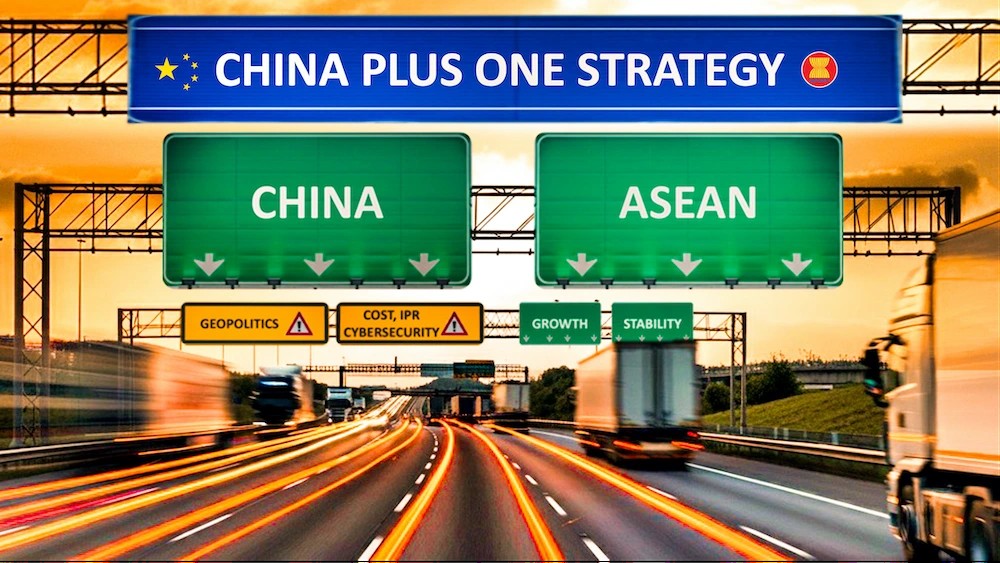
但如今,局面变得复杂:东南亚在全球制造业中的地位日益上升,却并未取代中国的供应链地位。相反,中国越来越像“工厂的工厂”,向东南亚供应零部件、机械设备、电池、电子产品等关键中间品。
“中国+一”确实让东南亚受益,但不似各国政府和投资者所预期。美国《财富》杂志今天文章指出,东南亚获得了工厂、就业和出口,却往往未掌握中国设计、核心零部件和制造技术,而这些环节通常才是价值大头。
因此,最新迹象显示,“中国+一”虽未退场,却已演变成更复杂的“中国+东南亚”。
麦肯锡全球研究院2026年报告显示,上半年中国出口增长18%,主要由半导体、电子产品和电动车带动;中间产品出口增长27%,占出口增量近四分之三;资本品出口也增长14%。
尤其中越贸易大幅增长,反映电子产品及人工智能(AI)相关零部件跨国流动活跃,不同于传统制造业的转移模式。
过去的“雁阵模式”是:生产从日本转向韩国和台湾地区,再转移到中国,随后因工资上涨逐步进入东南亚。人们原以为,中国也会把低附加值制造业逐步让给邻国。
但台湾中华经济研究院主任刘孟俊告诉《财富》,这一模式如今似已“失传”。中国更倾向于把完整供应链留在国内,再向邻近市场销售产品,而非逐层外移生产。
东南亚因此处于特殊位置:越南工厂可组装笔记本电脑、智能手机等产品,成品再出口美国,但许多零部件却仍然来自中国。工厂搬走了,供应链的“灵魂”却未必跟着搬。
加州大学洛杉矶分校供应链管理专家Christopher Tang告诉《财富》,东南亚就业多集中于低技能组装,短期内这制约当地发展高附加值产业。
越南最能体现“中国+一”的两面性:既是供应链多元化最大受益者,也加深了对中国投入品的依赖。据《财富》,2025年越南对美出口增长28.1%至1532亿美元(约1961亿新元),自华进口增长近30%至约1830亿美元。
但越南也能吸引实质性新制造业投资。10月1日,丹麦珠宝公司潘多拉(Pandora)在胡志明市启用一座投资1.5亿美元的工厂,全面投产后将雇用约7000人,年产量最高6000万件,使其全球生产能力提高约50%。潘多拉首席执行官帕布洛斯-巴尔比耶(Berta de Pablos-Barbier)指出,越南拥有熟练劳动力、珠宝制造传统和良好营商环境。
因此,“中国+一”并未完全离轨,而是供应链各环节转移速度不一:越南赢得了一些工厂,但未赢得完整的零部件体系。
马来西亚则试图向价值链上游走。它已在芯片组装、封装和测试领域占据重要地位,并日益吸引更高附加值业务。《财富》称,其数据中心与半导体业增长,表明部分东南亚经济体正摆脱只负责最终组装角色。但芯片封装不同于芯片设计和先进设备生产,马来西亚的问题因此是:“中国+1”能否进一步变成“中国+1+本地能力”?
泰国正转向电动车、电子及先进制造业。中国电动车企既带来资本和技术,也令泰国制造商承压。《财富》援引开泰银行经济学家素帕辛(Supasyn Itthiphatwong)称,美国关税及中国反制措施使更多中国商品涌入泰国,加剧本土制造商竞争。
这是“中国+1”的另一面:中国企业在东南亚建厂,也可能把中国制造带入当地市场。消费者获得更便宜、更多样的商品,本土制造商却可能更难向上游攀升。
印尼则主动推动产业升级。雅加达不满足于吸引组装厂,而要引进更多加工环节。限制镍矿出口便是要促进国内冶炼,并进一步扩大电池和整车制造。麦肯锡称,2026年第二季度印尼外国直接投资同比增长27.4%,主要来自中国、香港、日本和新加坡;但基础金属和采矿业仍是主要投向。
这揭示了一个更广泛的教训:外国投资并不自动带来产业升级。国家可以拥有工厂,却未必形成配套供应商、技术和技能体系。
新加坡处于另一种位置。新加坡国立大学副教授吴培源告诉《财富》,新加坡凭区域枢纽角色协调供应链与投资。推动半导体产业正是此战略:吸引先进制造业投资,并连接东南亚企业、资本、技术与供应商。目标不是成为最低成本工厂,而是居于整个网络之上。
对于工业化程度较低的经济体,挑战更为根本。柬埔寨已吸引服装和鞋类制造投资,老挝和东帝汶的制造业基础则小得多。风险不只是中国企业占据高附加值环节,更在于这些国家可能长期困于价值链低端。《财富》警告,若中国企业在当地工业生态成熟前就主导生产,它们将更难发展自身制造能力。
这也给东盟提出更大问题:“中国+一”是为工业化铺路,还是只在中国制造业网络中加一层生产基地?
近期一些企业决定显示,答案并不简单。《路透社》9月报道,为规避美国关税而迁出中国的企业,正把部分订单转回中国。中国铸造企业大王精铸的副总裁Heather Kuang称,一名美国客户曾将订单转至印度,遇阻后又转回,因为中国供应链优势“仍然太强”。
中国户外家具出口商金朝峰也关闭了2024年在胡志明市开设的工厂,原因是设备、螺丝、模具等基本用品均需从中国进口,算上成本后,与中国生产相差不大。
在中国创立的快时尚电商希音(Shein)也收缩越南业务。《路透社》称,其越南保税物流中心原占地15公顷,现仅用约6公顷,4月起裁员。
这些案例不足以证明制造业正大规模回流中国,却说明供应链多元化远有多困难。
中国的优势源于高度密集的产业生态:供应商、工程师、设备、物流、能源与专业劳动力集中。波兰DST Pack首席执行官克雷琨(Stanislaw Krykun)对《路透社》称,公司80%生产仍在中国;美欧替代工厂单件成本高出两到三倍。
东南亚也不能假定投资潮会汩汩流进。麦肯锡数据显示,2026年前五个月,中国占美国进口份额下降2.7%,东盟和其他亚洲供应商份额分别增加4.6%和3.7%。但进口来源变了,不等于价值创造也变了。
中国与东南亚的美国关税差正在缩小,外迁动力因此将会减弱。企业再不会简单“去中国化”,而会采取“中国+东南亚+多国”并行模式:中国保留产业生态,东南亚承担风险分散。
这或许才是东南亚真正的机遇:无需取代中国,也能从供应链多元化中获益。但关键不只是组装,而是能否发展本地供应商、工程人才、零部件、知识产权和工业技术。
因此,“中国+一”既不是中国制造业空洞化,也不是对中国欲走还留。
它更像一笔双面交易:中国提供机械设备、零部件和产业基础;东南亚提供土地、劳动力、市场准入和供应链多元化。
未来十年的关键问题是:东南亚能否借此实现产业升级,还是仍只做组装基地?
“中国+一”渡河渡了一半。东南亚真正要争取的,不只是“+一”的工厂,而是“+一”的产业能力。