


(2026.10.14 新加坡)法国奢侈品巨头路威酩轩集团(LVMH)的最新业绩再度为奢侈品市场复苏前景蒙上阴影, 尤其反映出中国消费需求疲弱,迟迟未见明显回暖。这也引出一个问题:中国消费者是真的减少了开支,还是对钱花在哪里有了更多考量?
旗下拥有路易威登(Louis Vuitton)、迪奥(Dior)和蒂芙尼(Tiffany & Co)等品牌的LVMH,第三季时装与皮具部门销售额同比下跌5%,中国需求转弱是主要原因。业绩逊于分析师预期,也逆转了该部门上一季度重返增长的势头。此前,该部门已连续两年未能实现季度增长。
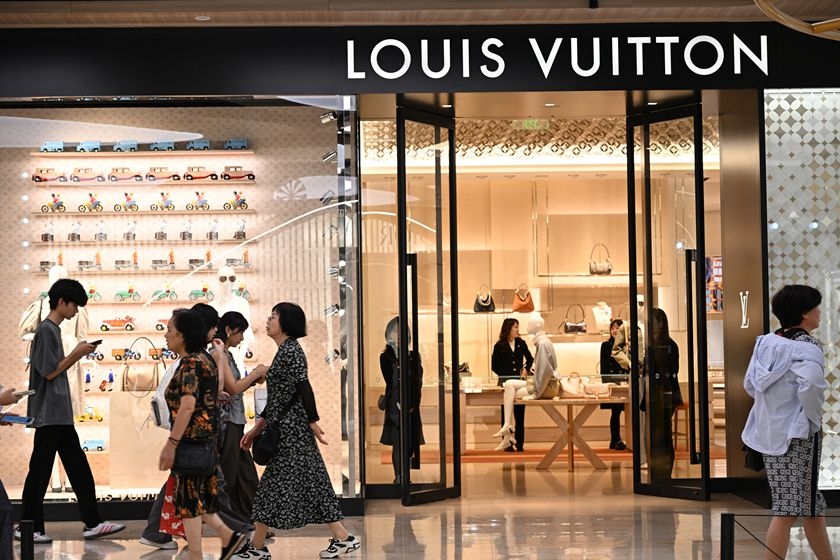
集团周一公布,第三季有机收入增长1%,达到185亿欧元(约265.73亿新元)。珠宝腕表业务销售额增长6%,美妆零售商丝芙兰(Sephora)也支撑了精选零售业务 (selective retailing) ,但作为集团最大板块的时装与皮具业务疲弱,显示市场回暖基础仍不稳固。 有机收入是指排除汇率变动,以及企业收购、出售业务等因素影响后,计算出来的收入幅度。
LVMH首席财务官卡巴尼斯(Cécile Cabanis)在业绩电话会议上说:“首先要考虑的是,这一轮放缓源于中国需求疲弱,因此影响是广泛的。” 她指出,美国市场表现强劲,但当地奢侈品消费也已出现转弱迹象。
她认为,中国市场放缓不代表奢侈品需求出现无法扭转的结构性问题,只是复苏所需时间将比预期更长。LVMH股价今年以来下跌近四成,反映投资者对行业下一轮增长动力的疑虑。
富裕消费者:有购买力,不等于愿意花
奢侈品牌的客户不只有超级富豪,也包括须在房贷、储蓄和其它财务负担之间作出权衡的中高收入家庭。中国房地产市场长期低迷,削弱家庭财富与消费信心,即使收入没有变化,也可能令业主减少大额消费。
因此,奢侈品牌需要的不只是少数亿万富豪,而是规模足够庞大、愿意持续消费的客户群。LVMH第三季珠宝腕表业务增长6%,迪奥成衣与皮具需求也有亮点,但仍不足以抵消时装与皮具板块的疲弱。
路易威登在中国还面临品牌声誉的考验。该品牌以涉嫌商标侵权为由,对中国茶饮连锁品牌茉莉奶白(Molly Tea)采取法律行动,引发社交媒体批评。有网民质疑,四瓣花图案在中国传统纹样中早有类似设计,LVMH 是否应享有对这类图案的独占商标权。
品牌争议可能影响购买意愿,但将LVMH整体业绩疲弱归因于这场风波仍言之过早。
中等收入消费者:旅游旺盛,单次消费却减少。
这个群体仍会花钱旅游、购买非必需品,偶尔也会买高端商品,但就业、工资和房产价值的不确定性,影响着他们的消费选择。
中国国庆与中秋连假期间,旅游需求旺盛,但根据路透社依据中国政府10月9日公布的数据计算,国内游客每次出游平均消费同比下降1.9%,至893.92元人民币(约170.97新元),为2022年以来最低水平。
香港方德证券高级分析师Ailsa Liao将这一现象形容为“K型消费”:旅游人次保持强劲,每名消费者的实际开支却承受压力。她补充:“我们认为,主要制约因素并不是消费者缺乏消费意愿,而是收入和就业前景的不确定性。”
北京中国旅游市场研究机构龙途国际市场营销与传播总监帕鲁利斯-库克(Sienna Parulis-Cook)也指出,中国消费者更在意旅游体验是否物有所值。该公司8月调查显示,仅5%的受访者计划入住豪华酒店,中档住宿最受欢迎,占33%。
消费者愿意为旅游体验买单,却未必愿意为奢侈品牌的高溢价掏钱,这是LVMH真正的挑战。
大众消费者:非必需消费承压。
中国国家统计局数据显示,今年首八个月社会消费品零售总额同比增长1.1%,8月增幅进一步放缓至0.4%。同期,便利店销售额增长5.5%,超市增长3.8%;百货商店下跌3%,品牌专卖店更下跌10%。
这些数据不能证明消费者正直接从专卖店转向超市,却显示日常消费比部分非必需消费更稳健。对奢侈品牌而言,整体零售销售回升,并不代表消费者已准备好重新购买高价商品。
消费压力不只影响奢侈品。
路透社昨天引述美国研究机构国际数据公司(IDC)的数据报道,中国智能手机市场截至9月的三个月出货量同比下跌15.4%至5790万部,连续第六个季度萎缩。美国IDC中国市场高级分析师郭天翔指出,存储芯片等零部件成本上涨,令厂商承压。
华为出货量增至1220万部,市场占有率达21%,而OPPO、vivo和小米的出货量均下滑。这说明即使市场整体收缩,不同品牌的表现仍可因产品与定价策略而异。
LVMH珠宝腕表业务增长6%、丝芙兰表现稳健,也一样显示中国消费并非全面疲弱。不同品牌和商品的吸引力,仍会影响消费者如何分配开支。
奢侈品市场还要等多久?
中国政府已推出消费品以旧换新补贴,并开展促进旅游和服务消费的活动,但这些措施未必足以抵消房地产市场低迷、就业前景不明朗及工资增长乏力的影响。
奢侈品消费尤其依赖购买力以外的因素,包括身份认同、自我犒赏和生活方式追求。经济放缓不会令这些动机消失,却可能改变消费者何时购买、选择什么品牌,以及愿意支付多少溢价。路易威登在中国的经历也说明,产品设计、营销策略和品牌声誉同样影响消费者是否愿意买单。
卡巴尼斯认为,中国市场的复苏只是延后,并非出现结构性损害。LVMH接下来的业绩,以及爱马仕(Hermès)、开云集团(Kering)等竞争对手的表现,将进一步检验这一判断。
对LVMH而言,真正的考验是能否重新赢得足够多消费者的青睐。中国奢侈品市场的复苏,可能不再只是等待消费者重新花钱,而是看品牌能否证明自己的产品仍值得他们付出高价。