(2026.10.27,新加坡) 当人工智能模型变得越来越强、运用越来越广泛,一家AI企业的竞争优势究竟是什么?
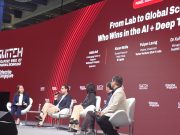
在今天开幕的新加坡SWITCH上,一场论坛题为“From Lab to Global Scale: Who Wins in the AI + Deep Tech Era(从实验室走向全球:谁将赢得AI与深科技时代)”,来自美国、中国、印度及东南亚投资生态的多位风险投资人,把讨论从AI模型本身,拉回到了一个更现实的问题:技术如何真正进入企业、创造价值,并最终形成可以规模化的商业模式。
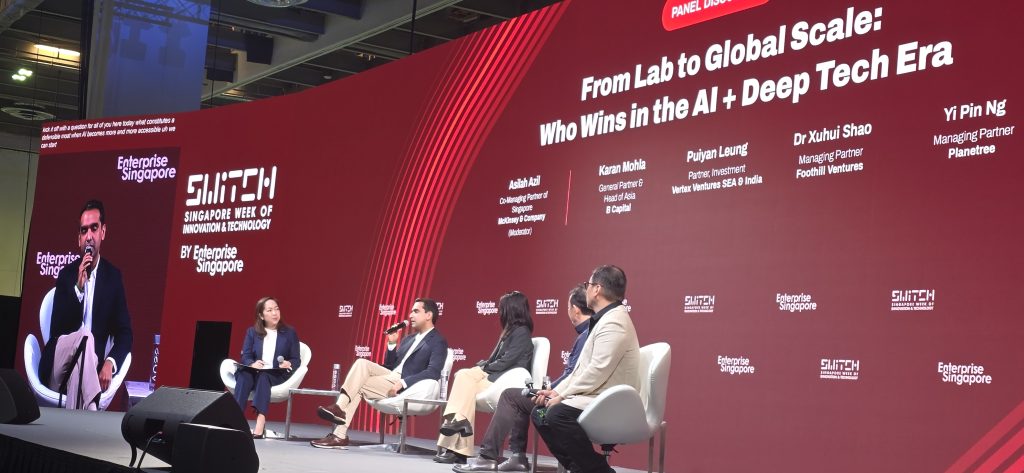
AI越来越普及,什么才是“护城河”?
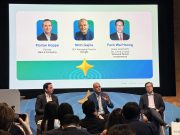
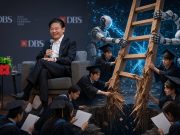
论坛由麦肯锡新加坡联席管理合伙人Asilah Azil主持,B Capital亚洲负责人兼普通合伙人Karan Mohla、Vertex Ventures SEA & India投资合伙人Puiyan Leung、Foothill Ventures管理合伙人邵旭辉博士(Dr Xuhui Shao),以及Planetree管理合伙人Yi Pin Ng参与讨论。
AI正在快速进入企业,但“采用AI”与“通过AI创造价值”并不是一回事。
越来越多企业开始使用AI,但能够从中持续获取商业价值的企业仍然只是少数。随着基础模型越来越普及,单纯拥有一个AI模型或者在产品中加入AI功能,已经越来越难形成长期竞争优势。
Karan Mohla认为,今天AI企业更重要的护城河来自几个方面:拥有与具体应用高度相关的专有数据,把AI真正嵌入企业核心工作流程,以及让数据、流程与AI之间形成不断强化的循环。换句话说,竞争正在从“谁拥有模型”,转向“谁能够让AI进入真实业务”。
Puiyan Leung则从企业采用的角度指出,再好的技术,如果无法推动企业改变原有工作方式,也很难真正落地。对于企业客户而言,最终仍然要看一项技术能否让组织中的不同利益相关者看到实际效用和投资回报。因此,人才、组织思维和变革管理,同样构成AI商业化的重要部分。
这意味着,在AI时代,技术领先仍然重要,但已经不足以决定最后的赢家。
从“数字AI”到“物理AI”
另一个引起关注的话题,是资本对“物理AI”(Physical AI)的兴趣正在上升。
邵旭辉认为,当前正经历一次少见的平台级技术变化——硬件和软件技术栈同时围绕“智能”发生改变。由此产生两类基础设施机会:一类是支撑AI运行的基础设施;另一类则是让AI进入现实世界、尤其是物理世界的基础设施。硬件与软件交汇之处,可能成为下一阶段产生重要价值的领域。
Yi Pin Ng进一步提出,从全球竞争来看,美国和中国可能在不同AI赛道形成各自优势。美国在算力、算法和人才密度等方面具有明显优势,更可能继续领先数字AI;而当AI进入机器人、制造、供应链等现实世界场景,中国完整的产业链和制造能力则可能形成另一种竞争优势。
他在讨论中也表达了对部分纯数字AI创业公司的谨慎。原因在于,大语言模型本身仍在快速进化,一些今天看起来独立成立的应用,未来可能直接被基础模型吸收。相比之下,需要真正制造产品、进入现实环境并与硬件结合的“物理AI”,并不能仅靠大语言模型完成,因此具有不同的投资逻辑。
投AI公司,不能只看增长数字
当资本大量涌入AI,估值上涨并不等于商业价值已经得到证明。对于早期深科技投资,邵旭辉提出三个判断维度:技术、团队和市场。
首先,不只是追逐已经形成的市场热点,而是寻找技术的“拐点”——过去做不到的事情,因为某项创新突然成为可能;其次,要寻找真正长期钻研某一问题的创业者。他形容自己尤其关注“hedgehog type founders”,即可能在一个专业问题上持续投入十年以上的创始人;第三,则要判断一项技术究竟只是某个功能,还是最终能够形成真正的产品、公司甚至平台。
Puiyan Leung则指出,到了A轮投资阶段,投资人会更加关注客户验证。尤其是面向企业的AI公司,不仅是在与其他创业公司竞争,有时甚至是在与客户自己的内部AI团队竞争。
如果一家年轻创业公司的解决方案能够让企业客户放弃内部开发方案,转而选择外部产品,这本身就是一种很有意义的市场验证。
与此同时,投资人也越来越重视创始人的行业经验、专业网络,以及资本使用效率,而不是单纯被“AI原生公司”的故事和高估值吸引。
在衡量AI产品是否真正被市场接受时,传统收入指标也未必足够。论坛提到,投资人开始更加关注客户实际使用产品的频率和深度,因为使用数据有时能够比收入留存率更早显示未来趋势。同时,AI企业的收费方式也正在发生变化,从过去按用户收费,逐渐出现按使用量、结果或服务收费等不同模式。
AI与深科技的另一个挑战,是时间。
半导体、机器人等领域从研究、验证到商业化,可能需要数年甚至更长时间。这与传统互联网创业追求快速增长、快速融资的逻辑并不完全相同。
论坛认为,风险投资、企业资本、主权基金和发展型资本需要在不同阶段承担不同角色。早期技术研发可能更需要耐心资本;当企业跨过概念验证、接近商业化阶段后,传统风险投资的作用开始增强;进入市场扩张阶段后,企业资本还能够帮助创业公司获得产业资源、战略客户和商业合作。
对于深科技公司而言,收入甚至未必是早期衡量价值的唯一标准。一家公司也可能凭借技术、知识产权及战略价值实现退出。因此,投资人不能简单套用传统软件公司的估值指标,而需要针对不同技术重新理解风险和价值。
新加坡的机会:站在创新与供应链之间
Yi Pin Ng形容,在美国与中国科技竞争形成的格局中,新加坡站在一个特殊位置:这里有资本、人才和愿意采用新技术的企业,可以成为创业公司进行概念验证和市场测试的地方。
邵旭辉则认为,如果能够把美国的创新能力与亚洲供应链结合起来,将形成非常强大的组合,而新加坡正处在连接“创新与执行、人才与供应链”的位置。
这种优势并不意味着新加坡必须在基础模型规模上与美国或中国竞争。
相反,当全球AI竞争从“谁拥有最大的模型”逐渐走向“谁能够把智能真正装进企业流程、机器、工厂和现实世界”,新加坡所拥有的资本密度、跨国企业客户、国际人才、区域市场连接以及相对开放的技术采用环境,可能变得更加重要。
末了,主持人总结了一个变化:AI的价值正在从模型本身,转向工作流程;而在物理AI领域,则进一步走向工厂和现实世界。
模型可以快速迭代,技术优势也可能迅速消失。真正难以复制的,最终可能是数据、产业经验、客户关系、组织能力,以及把技术转化为商业价值的能力。
对于今天蜂拥进入AI赛道的创业者与资本而言,这或许才是下一轮竞争真正开始的地方。