(2026.10.26,新加坡)越南雄心勃勃,要发展本土半导体产业,但面临现实考验。这家首个座芯片制造厂原定明年开始试产,如今可能无法如期实现。项目遇阻背后,已出现东南亚半导体产业的共同难题:吸引投资是一回事,培养专业人才、建设配套设施和建立供应商网络,则是另一回事。
这座耗资13亿美元(约16.2亿新元)的晶圆厂由军方旗下企业Viettel负责兴建,位于河内郊外,原本被视为越南进军晶圆制造的重要一步。制造晶圆是半导体产业中资本投入和技术要求最高的环节之一。
日前,据《路透社》实地走访发现,厂址仍被野生植被覆盖。在今年1月和10月的卫星图像也显示,现场尚未建起建筑物。报道于今天刊出时,Viettel与荷兰芯片制造设备商ASML的采购谈判仍未取得结果。
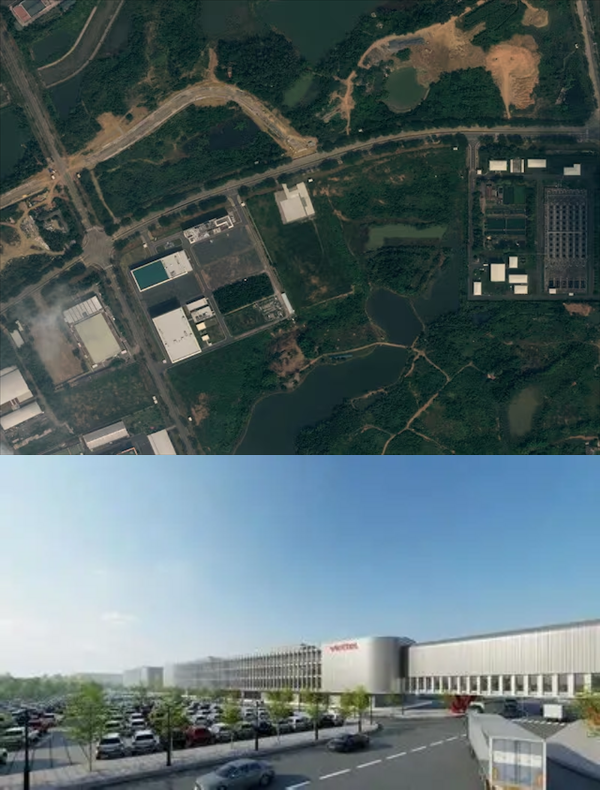
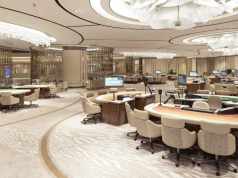
下图:越南首座晶圆厂的地面视角效果图,于今年1月举行奠基仪式时公布。
一名了解情况的人士告诉路透社,Viettel缺乏建厂经验,加上政府拨款的行政程序耗时,项目很可能无法按原定时间表推进。
Viettel则表示,项目正按计划分阶段展开,但没有提供新的时间表。ASML拒绝评论谈判进展,越南财政部没有回应置评请求。
对越南而言,这不只关乎一座工厂能否如期建成。河内希望借此推动经济迈向附加值更高的产业,减少对外资企业和进口技术的依赖。项目延误带出整个东南亚的短板:该地区能否把全球半导体热潮转化为晶圆制造优势,还是产业增长仍将主要集中在芯片封装和测试等后段环节?
从芯片封测迈向晶圆制造
近年来,越南的半导体产业已发展出一定基础。美国英特尔和安靠科技(Amkor Technology),以及韩国的韩亚微电子(Hana Micron)都在当地设有大型封装、组装与测试设施,三星电子也计划扩大芯片测试业务。
这些业务对全球供应链至关重要,但晶圆制造不同。晶圆厂通过光刻、蚀刻等工序在硅晶圆上形成电路,再将晶圆切割成芯片,交由后段工厂封装和测试。
建造晶圆厂不只是兴建净房、购入设备,还须控制缺陷、提高良品率,才能稳定生产具有竞争力的产品。
今年1月,Viettel 在河内的乐高科技园区(Hoa Lac Hi-Tech Park)为这座占地27公顷的工厂举行奠基仪式,原定计划在2027年底前开始试产,2030年全面投入运营,产品将用于电信、航空航天和汽车等领域。
项目最初提出采用32纳米制程技术,但路透社指出,Viettel后来从公司网站删除了相关段落。越荷两方就采购深紫外光刻设备谈判数月,仍未达成协议。报道无法确认延误原因及具体设备型号。
ASML是全球唯一能够供应极紫外光刻系统的企业,其深紫外光刻设备则适用于较广泛的制程。越南面临的关键挑战,是取得适用设备、掌握生产技术,并具备长期运营能力。
越南2024年公布国家半导体战略,目标是在2030年前至少建成一座小规模本土晶圆厂,同时培养芯片设计人才、扩大封装测试业务。若工程延误,人才培训、供应商网络建设和制造经验的积累也将推迟。
即使厂房建成、设备到位,Viettel仍须面对商业挑战。晶圆厂投资庞大,还要持续支付设备维护和工程师薪酬,并提高良品率、争取客户订单。新下场者很难与拥有规模优势和丰富经验的成熟制造商竞争。
韩国芯片设计公司CoAsia Semi河内分公司总经理、越南微芯片社区创办人阮青燕,直言:“今天建造晶圆厂,几乎肯定会亏钱——它会不断烧钱。”
不过,他认为,晶圆厂的价值不能只看短期盈利,而应视为支撑整个产业发展的基础设施。他补充:“如果越南要走上半导体发展之路,这件事迟早必须做。”
新加坡:产业基础需要长期积累
新加坡的经验显示,晶圆制造能力有赖长期投资和成熟的产业网络。
今年9月,愿景半导体制造公司(VSMC)在新加坡淡滨尼启用一座耗资85亿新元的晶圆厂。这家由台湾世界先进积体电路(Vanguard International Semiconductor)与荷兰恩智浦半导体(NXP Semiconductors)合资成立的企业,计划于2027年第一季度开始量产,满负荷时每月可生产4万4000片晶圆。
工厂采用40至130纳米制程,生产用于汽车电子、工业设备和电源管理等领域的芯片。这类成熟制程产品虽非最先进的人工智能加速器芯片,仍有广泛需求。
工厂仅用22个月建成,背后有两家既有半导体企业的经验,以及新加坡的工程人才、设备供应商和研究机构网络。新加坡经济发展局的数据显示,半导体产业贡献当地经济近6%,从业人数超过3万5000人。
VSMC能依托既有制造经验与生产设施;Viettel则须从头建立晶圆制造能力。这说明,投资资金只是起点,人才、经验和供应链同样不可或缺。
马来西亚拥有成熟的委外半导体封装与测试产业,并正通过国家半导体战略,推动先进封装、功率半导体和芯片设计等业务。
泰国也在扩大半导体制造能力。德国芯片制造商英飞凌科技(Infineon Technologies)10月初在曼谷附近启用一座后段制造设施,初期投资超过1亿欧元(约 1亿4340万新元 ),无尘室面积最多可达3万平方米,未来还能扩建至15万平方米。
英飞凌首席营运官戈尔斯基(Alexander Gorski)形容,这是具有战略意义的长期投资,并提到泰国拥有邻近中国等重要市场的优势。
这座设施主要负责芯片后段加工与测试,并非晶圆厂。马来西亚和泰国的经验说明,各国可以从既有产业基础出发,逐步承接更复杂的生产环节。
东南亚的晶圆厂缺口
全球半导体产业协会SEMI今年6月的一份分析报告指出,到2029年,亚洲预计将有64座新晶圆厂投入运营,其中计划设在东南亚的只有6座。
东南亚在芯片封装、测试和相关制造服务领域占有重要地位,但参与供应链不等于掌握更多技术密集型生产环节。
晶圆厂还能带动特种化学品、工业气体、制造材料和设备服务等配套产业,并增加对制程工程师和技术人员的需求。若前段制造未能发展,这些机会便可能继续集中在亚洲其它成熟的半导体制造中心。
不过,缩小晶圆厂缺口不代表每个国家都必须自行建厂。若缺乏客户需求、技术人才和足够规模,重复投资反而可能带来沉重负担。
更务实的做法,是发挥各国优势:新加坡发展晶圆制造和特殊制程,马来西亚深化功率半导体与封装业务,泰国扩大后段制造,越南则在巩固封测产业的同时,逐步建立晶圆制造基础。
随着 AI 系统越来越依赖不同芯片和存储器元件的整合,先进封装也是东南亚争取更高附加值业务的领域。
对越南而言,首座晶圆厂若能顺利投产,将是重要里程碑;更大的考验,是能否把投资转化为长期支撑本土半导体产业发展的能力。