(2026.10.21 新加坡)人工智能(AI)热潮带动芯片需求,也令封装材料、散热和芯片连接等供应链环节愈发重要。 对新加坡而言,机会不只是吸引晶圆厂,也在于培育更多拥有自主技术、能在国际市场竞争的半导体材料、设备与零部件企业,让本地投资者也能分享产业成长的成果。
正齐先进材料(Mi Material)计划在新加坡交易所上市,筹资2亿1500万新元,预计10月28日开始交易。这家专门生产半导体焊球的企业,正好反映了新加坡能否把半导体产业实力转化为本土企业成长动力的考验。
从供应链细分领域寻找机会
正齐先进材料2025年在全球可服务焊球市场的份额约24%,是全球两大供应商之一。焊球用于连接芯片与封装基板,AI芯片和高性能运算对性能、可靠性及散热的要求不断提高,也为相关材料带来新需求。
正齐先进材料的核心业务半导体材料源自1998年在台湾创立的恒硕科技(Accurus)。恒硕曾于2006年被德国汉高收购,2010年由原有管理团队重新买回,2021年再被马来西亚上市公司正齐科创 (Mi Technovation) 收购。 公司截至2025年12月31日的全年营收为6530万美元,净利约1000万美元。
作为正齐科创的子公司,正齐材料2016年于新加坡注册。今年4 月, 正齐材料为在新加坡首次公开募股注册正齐材料控股公司。
总执行长陈建雄指出,公司过去三年的复合年增长率约28%。他强调:“要记住,我们不是一家处在创业阶段的普通IPO公司。我们的这项技术已经跻身全球前两大供应商之列,要维持28%的复合年增长率,其实相当不容易。”
公司正研发三种自有合金,用于热界面材料,希望借此改善散热表现,并取得高于传统锡银合金的利润率。不过,新材料必须经过客户严格认证,客户也不容易轻易更改既有生产流程,商业化速度仍有不确定性。
另一项风险是,公司收入可能过度依赖少数主要客户。2025年,三大芯片设计客户贡献公司约一半营收,业务涵盖高端消费电子、专用集成电路及高带宽内存等领域。公司虽受惠于AI相关需求,但仍须拓展客户与应用市场,降低对少数客户的依赖。
公司也在扩大马来西亚柔佛州士乃厂房的产能,并计划在新加坡设立研发实验室、在美国设立研究与展示中心。陈建雄表示:“无论我们向投资者讲述怎样的投资故事,说到底,都必须在盈利数字上体现出来。” 管理层数据显示,公司2026年第三季营收按季增长15.6%,至3780万美元(约 4834万 ),毛利率为47.5%。
外资扩产能否带动本土供应商?
新加坡半导体产业的另一项发展,是高端封装及相关制造能力的提升。
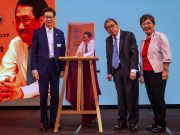
日本凸版控股(Toppan Holdings)与美国博通(Broadcom)合资成立的Advanced Substrate Technologies(AST),9月29日在新加坡开设高端倒装芯片球栅阵列(FC-BGA)封装基板厂。厂房位于裕廊湖区,占地约9万5000平方米,首阶段投资约4亿零500万新元。
AST总执行长饭田义之表示,新厂能够生产尺寸更大、层数更多的基板,有助应对AI及网络芯片需求下的供应瓶颈。
美国美光科技(Micron)也在新加坡扩大生产布局,计划未来十年投资240亿美元兴建新的NAND闪存晶圆厂,预计2028年下半年开始生产。与此同时,公司在新加坡兴建的另一座高带宽内存(HBM)先进封装厂,预计2027年将开始显著增加HBM供应。 两项扩建预计合共创造约3000个职位。
这些投资有望扩大新加坡半导体产业的客户与供应商网络,但不代表新加坡企业必然取得订单。供应商仍须符合客户的材料规格、通过认证,并在价格、品质和交货能力上具备竞争力。
新加坡副总理兼贸工部长颜金勇指出,新加坡已具备芯片设计、晶圆制造、设备及先进封装等能力,下一步是建立更难被取代的技术专长。AST代表跨国企业合作扩大高端制造能力;正齐先进材料面对的,则是如何凭借自身技术和执行力扩大业务。
上市只是起点
正齐先进材料此次上市计划筹资2亿1500万元,其中1亿3950万元来自公开及机构配售, 另有七家基金管理公司提前承诺认购,以基石投资者身份参与,包括安本资产管理、富敦基金管理及宏利投资管理新加坡。这些机构也参与新加坡股市发展计划(Equity Market Development Programme),该计划希望提升中小型上市公司的吸引力。
据新加坡《商业时报》报道,公司选择在新交所上市,考虑因素包括总部正齐科创已迁来新加坡、能接近区域客户,以及有接触国际投资者的机会。公司也希望借助新加坡的材料科学专长,支持未来研发。
但上市本身并不能保证企业持续成长,也不一定能带动股票交易活跃度。关键仍在于公司能否兑现增长预期、维持盈利,并吸引投资者长期关注。
新加坡长期受惠于跨国企业投资;更大的挑战,是培育拥有自主技术、国际客户和扩张能力的本土专业企业。与此同时,台湾、韩国、日本、美国及制造业不断发展的马来西亚,都在争夺半导体供应链投资。
对正齐先进材料而言,眼前的考验是能否把新合金研发转化为稳定收入和利润;对新加坡而言,则是能否借助产业投资,发展出更多具备技术优势和国际竞争力的本土供应商。
AI热潮终会起伏,但芯片连接、散热与良率等问题不会消失。新加坡能否把产业优势转化为企业的自主技术、持续盈利,以及新交所能否成为更具深度的上市市场,仍有待这些企业交出成绩。