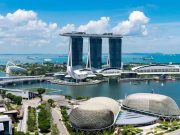
(2026.10.23 新加坡)新加坡综合度假胜地滨海湾金沙(Marina Bay Sands,MBS)第三季盈利大幅下滑,主要因为赌场营收减少。 集团指出,部分高消费赌客的到访次数减少,博彩留存率也低于预期。新加坡两家综合度假胜地都计划投入数十亿新元扩建,但如果最能带来收入的顾客越来越难以捉摸,这些庞大投资能否取得预期回报,也就多了一层变数。
滨海湾金沙属于美国拉斯维加斯金沙集团(Las Vegas Sands,LVS)。集团公布,截至9月30日的第三季,滨海湾金沙经调整 Ebitda 后,盈利同比下跌20.6%,至5亿9000万美元 ( 7亿5400万新元 );营收下跌9.9%,至12亿9000万美元,净利减少28.3%,至3亿5200万美元。
Ebitda是扣除利息、税项、折旧及摊销前的盈利,用于衡量企业营运表现,但不等于净利或实际现金流。
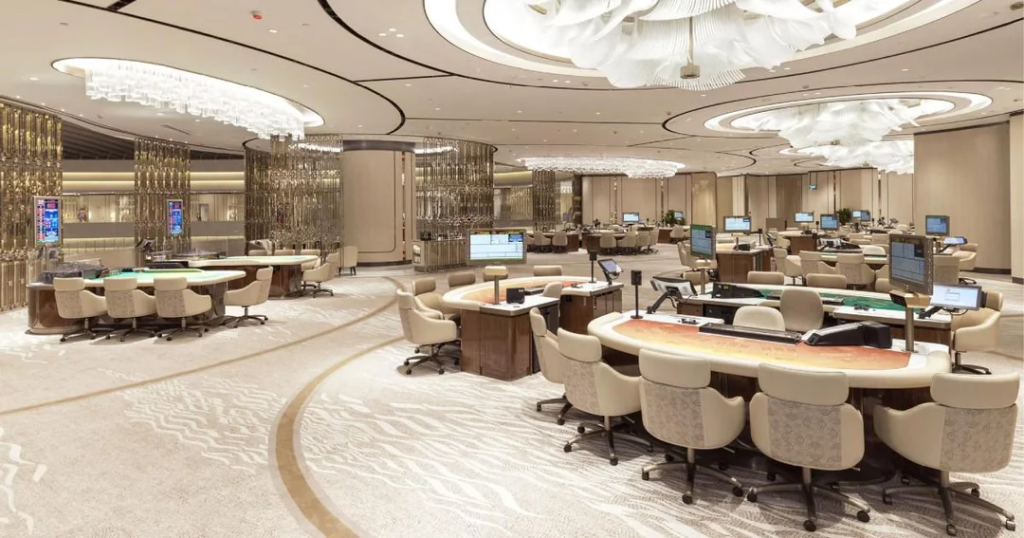
赌场部分的营收同比下跌14.9%,至9亿1600万美元。集团董事长兼首席执行官杜蒙(Patrick Dumont)在业绩电话会议上透露,部分消费能力最高的顾客第三季减少到访,集团不清楚具体原因,新加坡和澳门业务都出现这一现象。
他表示:“我们只知道,有不少高端赌客没有像以往那样频繁到访。”不过,他认为单季表现未必能反映度假胜地真正的盈利能力。
赌场盈利也受博彩留存率(hold)影响,即赌场从赌客总下注额中实际留下、并计作博彩营收的比例。这不是固定抽成,而会随赌局结果波动:即使下注额相同,赌客若赢得较多,赌场留下的收入便会减少。
杜蒙指出,滨海湾金沙滚动投注业务的留存率低于预期,使第三季Ebitda减少约400万美元。 滚动投注是指赌客在赌场进行的持续、多轮或反复投注活动 。集团滚动投注额也同比减少约7%,至84亿3000万美元,说明投注活动本身也有所变化。 市场接下来要判断的是,盈利下滑究竟只是短期博彩输赢波动所致,还是高消费赌客减少到访,反映赌场需求正在转弱。
数十亿元押注下一阶段增长
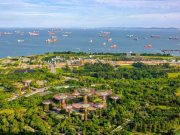
根据新加坡旅游局资料,滨海湾金沙与圣淘沙名胜世界(Resorts World Sentosa,RWS)各承诺投入约100亿元扩建。
滨海湾金沙已于2025年7月启动扩建工程,兴建可容纳1万5000人的娱乐表演场馆和豪华套房酒店,并增设屋顶公共景点及会议展览空间。工程目前仍在施工,预计2026年下半年可见建筑主体逐步成形,整体项目可能到2031年1月才正式开业。
第三季客房营收同比增长5.2%,至1亿6200万美元;餐饮营收增长9.5%,至1亿零400万美元,购物商场营收增长1.4%,至7000万美元。但非博彩业务增长仍不足以抵消赌场下滑。新增设施必须带来额外消费,而不只是把原有顾客引到度假胜地的其它区域。
拉斯维加斯金沙集团第三季整体营收同比下跌3.5%,至32亿2000万美元,经调整Ebitda下跌16.7%,至11亿2000万美元。集团仍重申对新加坡增长前景的信心,并在第三季回购价值9亿5000万美元的自家股票。
圣淘沙名胜世界面对追赶压力
圣淘沙名胜世界由云顶新加坡(Genting Singapore)运营,其挑战是如何缩小与滨海湾金沙的业绩差距。
美国信用研究机构CreditSights 在周三发表的分析中指出,名胜世界2.0转型计划耗资68亿新元,是度假胜地维持竞争力所需的投资,但扩建能否带来足够博彩营收,使回报与投入资金相称,仍有待观察。
名胜世界正分阶段推进扩建计划,目标是将总楼面面积扩大约50%。部分设施已投入运营,包括扩建后的新加坡海洋生态馆、小黄人乐园及WEAVE零售餐饮综合设施;其余项目仍在建设或规划中。规模更大的滨水休闲区将增设豪华酒店、零售餐饮设施及公共景点,预计2030年竣工。整体扩建旨在加强名胜世界对家庭游客和休闲旅客的吸引力。。
CreditSights指出,滨海湾金沙凭借市中心位置、豪华酒店和零售设施,较能吸引富裕赌客、商务旅客及会议活动参与者;其耗资105亿元的扩建计划,也可能进一步巩固竞争优势。
新加坡《商业时报》之前报道,滨海湾金沙2026年上半年赌场营收超过21亿美元,圣淘沙名胜世界的同类营收则不到前者的三分之一。
名胜世界还面对监管考验。其赌场执照将于2027年2月更新,新加坡博彩监管局正评估续牌申请。监管机构2025年只批准其续牌两年,原因是要对其旅游业绩也进行观察,评估涵盖整个度假胜地,而不只是赌场。
彭博社8月引述名胜世界发言人说,正为未来十年的可持续增长作准备,并称初步进展令人鼓舞。
澳门也面对高端赌客减少到访
拉斯维加斯金沙集团在澳门的业务同样受到高端赌客到访减少影响。
澳门博彩业专业媒体《亚博汇》(Inside Asian Gaming) 昨天报道,集团旗下金沙中国(Sands China)第三季营收为19亿3000万美元,同比增长1.4%,环比增长8.4%。公司表示,各博彩业务领域的投注量均高于去年同期,但高端博彩业务疲弱,加上澳门伦敦人(The Londoner Macao)的博彩留存率不利,拖累盈利能力。
这说明,赌场盈利不仅取决于投注量,也受顾客结构及留存率影响。澳门营收环比增长,显示市场并非全面转弱;但若高端赌客持续减少到访,增加豪华设施也未必能带来预期回报。
中国对资金流出境的管控,是观察跨境消费值得留意的一环。 中国今年加强了对资金如何流出、通过什么渠道流出,以及由什么人进行境外投资的监管,但也保留了一些跨境投资渠道。 不过,高消费赌客人数在新澳赌场减少是否与此有关,不能下定论。
长远而言,新加坡两家度假胜地都必须证明,即使高消费顾客的行为更难预测,博彩及非博彩业务仍必须创造足够收入,支撑数十亿元的扩建投资。