



(2026.9.22 新加坡) 印尼正推进一项可能改变股票市场运作方式的重大改革。
印尼金融服务管理局(OJK)9月21日公布新规,允许印尼证券交易所(IDX)在现有证券公司股东以外引入其他投资者,为交易所“去互助化”(demutualisation)铺路。
简单来说,IDX过去主要由证券公司等交易所会员共同拥有;改革后则可吸收其他股东。所谓“去互助化”,就是把交易所从会员共同拥有的“互助” 结构,转为股东持有的公司制结构。
这看似只是股权调整,实际上关系到印尼能否打造更透明、流动性更高,也更方便全球资金进入的资本市场。
目前IDX有90家证券公司是交易所股东和交易参与者。新制度下,单一投资者将直接或间接持股一般不得超过5%,超过须获监管批准,但任何股东铁定不得控制IDX逾50%股权。OJK仍掌握交易所董事和委员任命权,并负责审查是否适任与正直。
OJK资本市场监管主管法齐(Hasan Fawzi)表示,新股权结构将扩大IDX股东基础,让会员、战略投资者和公众都有机会入股,同时改善治理,并为交易所发展提供更多资金。
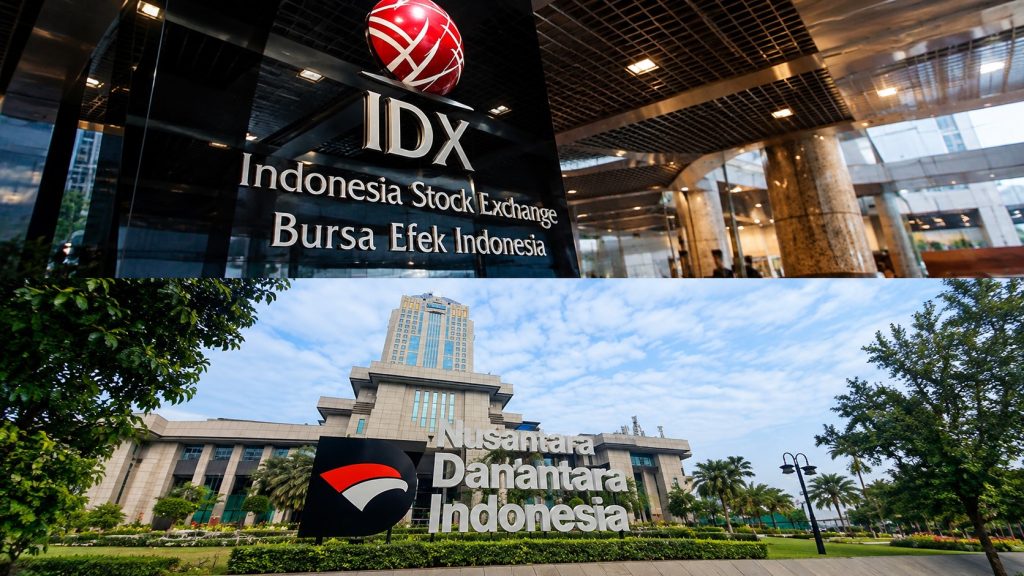
谁会成为IDX的重要股东,目前尤其受关注。印尼国家主权财富管理机构、去年成立的达南塔拉(Danantara)正准备投资IDX。媒体报道的文件显示,配股后 达南塔拉可能持有约40.12%,但达南塔拉强调这一比例尚未确定。
更重要的是,交易所不是普通商业公司,而是股票交易、融资和价格形成的基础设施,因此商业发展必须兼顾市场公平、秩序与投资者信心。
印尼此次改革也与今年的资本市场风波有关。今年1月, 全球指数编制机构明晟(MSCI)曾对印尼股市的透明度、股权结构及自由流通股计算方式表示担忧。
自由流通股是市场上可供公众买卖的股票。比例过低会限制交易和流动性,也影响国际指数权重。MSCI也关注部分企业股权结构不透明,并可能影响价格正常形成。
印尼随后推出多项改革,包括披露持股逾1%的股东、细分投资者类别、加强对股权集中的监管,并计划逐步将最低自由流通股比例提高至15%。这些措施属于OJK八项资本市场改革计划,其它项目还包括最终受益人披露、交易所“去互助化”、落实法律、上市公司治理及扩大市场规模。
但改革不等于信心立即恢复。6月,MSCI将对印尼市场地位的重审延至11月,暂不降级。路透社当时报道,雅加达综合指数年初以来已跌约30%,外资净卖出印尼股票约39亿美元( 约49.7亿新元 )。
瑞士百达资产管理( Pictet Asset Management) 新兴市场股票经理 阿尔通达 (Tan Altundag)告诉《路透社》,印尼没有贬级、留在新兴市场指数体系意义重大,但不会自动恢复投资者信心。SGMC Capital基金经理米尔普里(Mohit Mirpuri)则说,投资者接下来更看重“执行、可信度和证明”,而不只是政策有多少。
这也带出一个与新加坡有关的问题:更强的雅加达,会不会削弱新加坡?
新加坡《商业时报》5月报道,截至5月19日,新加坡已超越印尼,成为东南亚市值最大的股票市场。新加坡交易所上市公司总市值约6440亿美元,印尼约6180亿美元。
但新加坡的金融地位不只取决于本地股市规模。金管局数据显示,2025年新加坡资产管理业管理资产达6.7万亿新元,其中76%来自境外,88%投向境外。
这凸显新加坡作为区域金融平台的角色,让国际资本进入亚洲其它市场。因此,印尼改革既可能带来竞争,也可能创造互补。
如果海外基金未来能更方便直接投资印尼股票,部分交易、券商和研究业务可能转往雅加达。但国际投资者不必在两地之间二选一:基金可在新加坡管理印尼投资组合,银行提供融资和外汇,其它金融机构负责托管、研究及风险管理。
换言之,股票可在雅加达交易,相关金融服务仍可能留在新加坡。
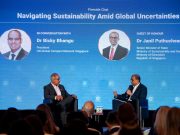
周一在新加坡举行的中信里昂证券(CGS)中国—东盟商业领袖峰会上,新加坡金融管理局官员Ian Chung指出,东盟各市场监管制度不同,增加了跨境投资难度。
IDX业务发展主管帕尔迪(Iding Pardi)则强调,市场流动性不仅取决于交易量,也取决于自由流通股、透明度及投资便利度。全球资本寻找的不只是增长,更是“能够投资、具有流动性并且容易进入的增长机会”。
因此,周一的IDX新规不只是股权结构调整。若改革改善透明度、流动性和国际投资者准入,印尼可能吸引更多全球资本,也可能带动部分金融业务回流雅加达。
但这不必然意味着新加坡失去业务。印尼市场越成熟,对基金管理、托管、研究、融资、外汇和风险管理等跨境服务的需求也可能越大,而这些正是新加坡的优势。