


(2026.10.15 新加坡)新加坡交易所(SGX)推出五只对应亚洲芯片制造商及人工智能(AI)企业股情的新加坡存托凭证(SDR),扩大本地投资者参与全球AI热潮的渠道。不过,让投资者更容易买到海外科技股,能否进一步带动本地股市交易,仍有待观察。
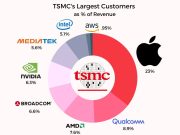
这五只存托凭证明天开始交易,分别对应台湾台积电(TSMC)、韩国SK海力士 (SK hynix)、中国澜起科技 ( Montage Technology )、中际旭创 (Innolight) 及AI模型开发商智谱(Z.AI),涵盖先进芯片制造、高带宽内存、内存接口芯片、光互连技术及大型语言模型开发等领域。
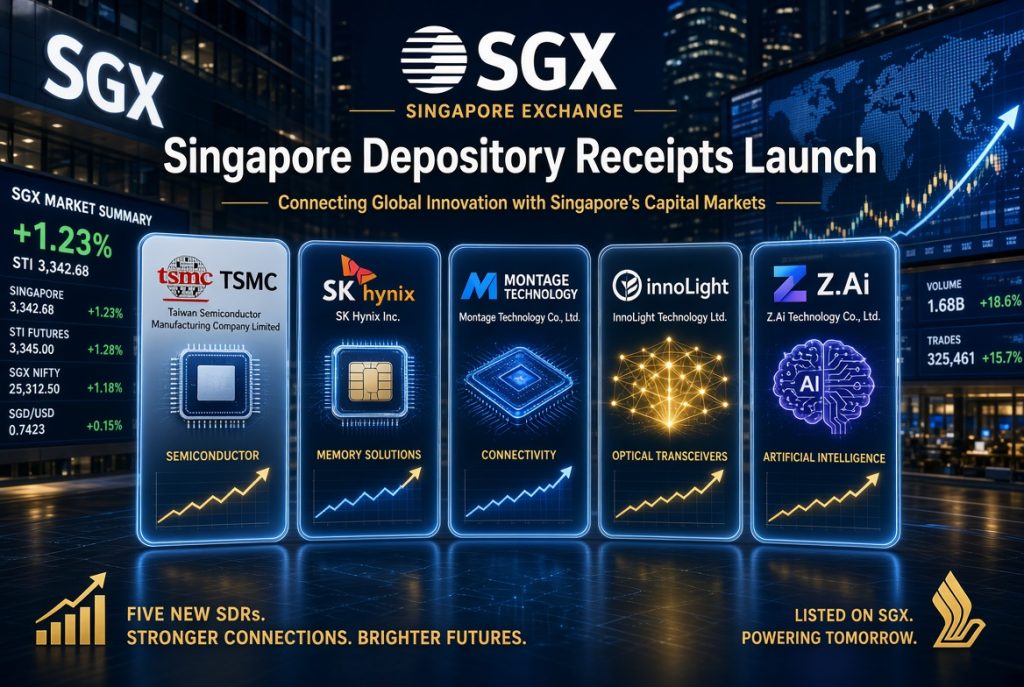
中国中际旭创,以及中国智谱。
从中国蓝筹股到AI产业链
新交所于2024年10月扩大存托凭证计划,首批推出五只对应阿里巴巴、腾讯和比亚迪等香港上市企业的产品。此后,相关选择逐步扩展至科技、消费、金融及旅游业。最新一轮推出后,存托凭证增至43只,涵盖香港、泰国、印尼和美国四个市场。
新一轮产品瞄准AI基础设施投资热潮。随着科技巨头大举投资数据中心、服务器及半导体,台积电、SK海力士等供应商成为产业链的重要参与者。新加坡《商业时报》指出,台湾股市规模扩大、AI相关股票受追捧,以及台积电市值增长,反映台湾在全球半导体供应链中的重要地位。
然而,投资者直接购买台湾上市股票未必方便。存托凭证因此提供另一种途径,让投资者通过新加坡证券账户,以新元买卖相关产品,无须另开海外账户,也可按产品条款收取股息。
部分存托凭证所代表的原股比例较小,因此投资者只需投入较少资金,就能间接投资海外上市公司,无须直接购买价格较高的原股。 新交所早前推出的香港股票存托凭证,将部分高价股票的最低投资金额从数千新元降至数百新元。
新交所证券交易主管蔡淑仪此前告诉新加坡《商业时报》,约七成散户买卖存托凭证的交易规模,小于在香港股市买入相应股票通常所需的最低规模。
截至2025年9月,存托凭证日均成交额达1600万新元,是一年前的30多倍;同年10月,相关产品资产管理规模超过2亿2000万新元。这显示降低投资门槛确实有助吸引散户,但这不代表所有产品都能建立活跃市场。
香港受欢迎,美国市场表现逊色
香港股票存托凭证是新交所目前较成功的例子。新交所数据显示,2026年第三季,中国科技企业占存托凭证日均成交额逾90%,并占散户净资金流入的65%以上。阿里巴巴、腾讯和中芯国际是交易最活跃的产品。
2026年前九个月,散户净买入存托凭证的金额达1亿新元。中国科技企业的吸引力,是这类产品的重要推动力;投资者也能在新加坡交易时段买卖,无须迁就海外市场的交易时间。
不过,香港本身拥有成熟的投资者群体、完善的分析师研究网络及丰富的投资产品。晨星股票研究主管陈丽子指出,资金通过香港与中国内地股票市场互联互通机制等官方渠道流动。新加坡存托凭证虽增加了投资选择,却难以取代香港原有的交易深度。
美国股票存托凭证则提供了另一种经验。2026年7月,新交所推出对应东南亚网约车、外卖及金融科技公司Grab; 新加坡电子商务、电子游戏及数字金融公司Sea, 以及美国航天科技、火箭发射及卫星通信企业 SpaceX的产品,进一步扩展至美国市场。
路透社报道,从SpaceX存托凭证推出至9月18日,累计成交额仅230万美元(约295万新元),远低于同期SpaceX股票在纳斯达克约3366亿美元的成交额。Grab和Sea的存托凭证交易量,相对于两家公司美国上市股票的成交额也相当有限。
英国国际金融服务公司CMC Markets亚太及中东区主管福布斯(Chris Forbes)形容美国股票存托凭证的推出“令人失望,未能掀起预期的热潮”,并指出新交所入场太迟,其他平台早已提供替代方案。
华侨银行股票研究主管李美玲则指出,新加坡投资者通常更熟悉本地上市公司。这些存托凭证也未纳入海峡时报指数(STI)或国际明晟(MSCI)等主要指数,无法直接受惠于追踪指数的基金所带来的买盘。
这说明,交易方便并不足以创造需求。若投资者已有其它渠道买入相关股票,存托凭证就必须提供更明确的优势,才能吸引他们转用。
降低门槛不等于提升流动性
新交所表示,截至2026年7月,存托凭证资产管理规模已超过2亿8000万新元,散户占持有量的80%以上,日均成交额同比增长逾两倍。
但资产管理规模、散户持有量和净买入金额,都不能单独证明市场流动性充足。判断产品是否成功,还须观察交易能否持续、买卖差价是否合理,以及市场是否有足够的买卖双方。
此次新增的五只存托凭证集中于AI产业链,主题明确,有望吸引希望投资台积电以外相关企业的投资者。不过,若AI投资热潮降温,交易也可能随之减少。投资者仍须承担估值、盈利、地缘政治及市场波动风险;投资金额较低,不代表股票更便宜或风险更小。
对新交所而言,存托凭证是扩大投资选择、发展区域投资平台的一条路径。它让交易所不必只依赖更多外国企业来新加坡上市,也能为本地投资者提供海外股票的交易渠道。
但增加海外投资选择,不等于深化本地股市。存托凭证的交易未必能提升新加坡上市公司的流动性,也无法直接解决本地市场难以吸引高增长企业上市的问题。
这五只AI相关存托凭证将检验新交所能否把投资主题带来的关注转化为持续交易。香港市场的表现显示,熟悉的企业与较低的投资门槛有助吸引散户;美国市场的经验则提醒新交所,若缺乏相对于现有渠道的优势,便利本身未必足以带动交易。
最终,存托凭证能否为新加坡股市注入活力,不只取决于产品数量或投资者买入多少,也取决于交易能否持续,以及这些活动能否真正深化本地市场,而不只是为海外股票增加一个买卖渠道。