



(2026.9.29 新加坡)新加坡正投入更多政府资金,力图让长期难以实现跃升的股市迈上新台阶。金融管理局(MAS)这一次加码的重点不变,但希望能立竿见影,增加可投入股市的资金、扩大投资者群体、改善流动性、提升上市吸引力,并增加券商研究覆盖。
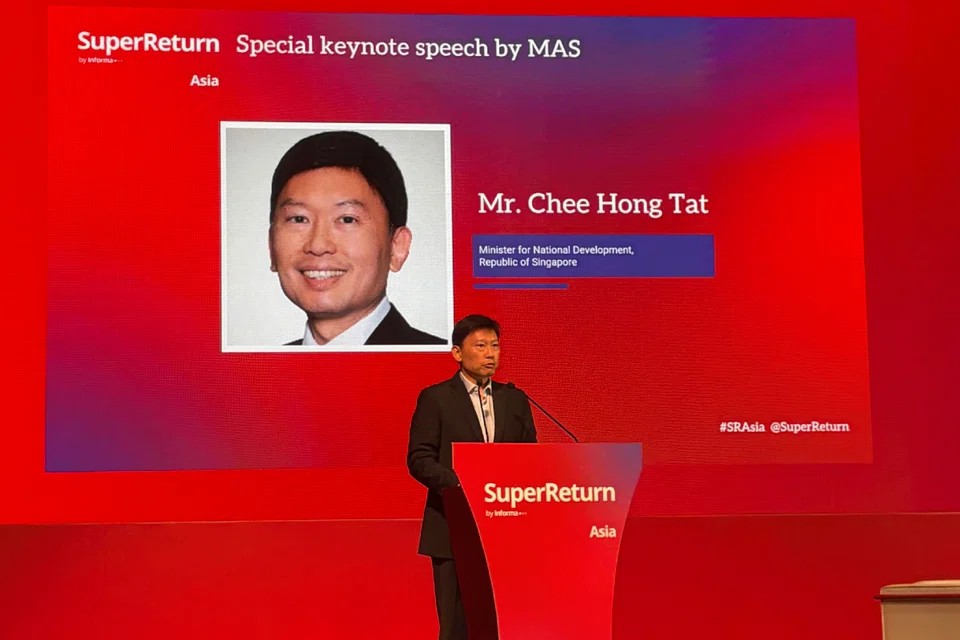
新加坡国家发展部长兼金管局副主席徐芳达今天在年度亚洲私人资本行业大型会议SuperReturn Asia宣布,金管局将在最新一轮“股票市场发展计划”(Equity Market Development Programme,简称EQDP)下,向五家全球资产管理公司拨出14亿5000万新元,包括东方汇理(Amundi)、富兰克林邓普顿(Franklin Templeton)、汇丰资产管理(HSBC Asset Management)、M&G Investments和Natixis Investment Managers。
这使EQDP自去年2月推出以来的累计拨款达到54亿新元,占今年扩大后计划总额65亿新元的约八成。金管局预计明年完成遴选第四批资产管理公司。
与此同时,金管局将从金融业发展基金拨出2000万新元,在“新加坡股票市场增长”(Grant for Equity Market Singapore,GEMS)计划下,资助做市商(market maker, 就是金融机构尤其券商)为约80只中小型股及新上市股票持续提供买卖报价,以提高流动性。计划持续至2028年12月31日。
两项措施放在一起看,显示新加坡的股市改革已从单纯吸引资金,转向同时解决资金进入后的流动性、投资者数量、研究和上市问题。
徐芳达指出,最新一批资产管理公司可借助全球分销网络,为新加坡及区域股市带来新的国际资金来源,从而扩大投资者群。
今年市场表现确实明显改善。新交所数据显示,今年8月证券日均交易额约22亿新元,同比增加35%;证券总成交额增加29%,达到433亿新元。
IPO市场也回暖。截至今年6月底的财年,新交所共有21家公司上市,筹资约32亿新元,远高于前一财年的6家公司和约2000万新元。
华侨银行股票研究主管李彩莲形容,中小型股重新受到关注是“健康趋势”,但关键是这种热度能否持续。
海峡时报指数 (STI) 成分股今年8月占每日成交额约80%,高于5月的73%。这意味着整体成交增加,但资金仍高度集中在大型蓝筹股。
因此,EQDP与GEMS针对的是同一个问题的两端:前者把更多专业资金带进市场,后者改善股票的交易条件。
中小型股往往面对研究覆盖不足、交易量低、买卖价差较大等问题。机构投资者即使看好一家公司的基本面,也可能因为进出成本高而不愿大举投资。
徐芳达宣布的2000万新元做市资助,正是针对这一问题。
金管局将支持做市商为约80只中小型股和新上市股票提供流动性,目标包括缩小买卖价差、降低交易成本和改善价格发现。
徐芳达强调,GEMS会针对交易活动已经达到一定程度的“中间市场”,并定期检讨符合资格的股票名单,让更多有需要的公司获得支持。
这也是为了打破一个长期循环:交易少,投资者不愿进入;投资者少,交易更少;流动性不足,又影响估值和企业上市意愿。
今年IPO数量回升,但上市后的表现仍是另一项考验。
今年7月,当时今年上市的6家公司中有5家股价低于发行价。分析人士认为,这除了受到全球资金追逐人工智能(AI)相关股票等因素影响,也反映出新加坡中小型股市场流动性不足。
新加坡管理大学助理教授吴竟荣当时指出,政府改革真正需要观察的是能否吸引更高质量的发行人,以及改善股票上市后的流动性。
这也是徐芳达把资产管理业与股市改革联系起来的原因。
他指出,新加坡目前拥有超过1300家资产管理公司,管理资产接近7万亿新元,同时聚集了全球十大私募市场管理公司中的7家。
新加坡并不缺资本管理能力,关键是如何把这些资本更多带进本地公开市场。
8月,金管局推出新一轮资产管理措施,包括新的税务安排、对冲基金投资计划及投资管理ONE Pass通道,希望吸引更多全球资产管理公司把业务、资本配置和人才扎根新加坡。
徐芳达欣然说,金管局已经从资产管理公司听到“强烈兴趣”。
因此,EQDP并不是孤立措施,而是把全球资产管理中心与本地上市市场连接起来的一环。
新加坡同时在解决企业为什么要来这里上市的问题。
今年推出的 新交所—纳斯达克全球上市板 (SGX-Nasdaq Global Listing Board),让符合条件的公司更容易同时接触到新加坡和美国投资者,减少双重上市的一些程序障碍。
新交所也把研究支持、Value Unlock计划、市场做市、交易后托管改革及降低部分股票交易门槛等纳入同一改革框架。
徐芳达表示,这些措施将深化机构和散户对新加坡股票的参与,让公开市场更有效地承担上市、融资和退出功能。他希望新加坡成为区域内一个“资本能够连接机会,并创造下一代增长企业”的地方。
近期数据显示,市场正在改善,但STI大型成分股仍占据大部分成交,中小型股流动性仍是问题,部分新股上市后的表现也不稳定。
美国金融数据与投资研究机构晨星(Morningstar)指出,主动型新加坡股票基金增加对中小型股的配置后,资产规模扩大本身也可能带来交易容量、买卖价差和执行成本方面的压力。
因此,资金越多,并不自动意味着市场越深。
未来两三年将是这场改革的重要检验期。EQDP目前已经承诺54亿新元,剩余约11亿新元预计将在明年第四批中分配;做市资助则持续至2028年底。
金管局要观察的是,新进入的全球资产管理公司能否带来更广泛的国际资金,中小型股流动性能否改善,IPO回升能否转化为更稳定的上市后表现,以及SGX能否吸引更多成长型企业。
所以,今天的14亿5000万新元不只是EQDP的又一笔拨款。
它反映的是新加坡更大的目标:不是单纯把钱带进股市,而是让资金、企业、投资者、人才和国际市场真正连接起来。
新加坡股市能否由大型股带动的行情,走向更广、更深的市场,接下来两三年将见分晓。