



(2026.09.25,新加坡)通胀重新成为全球家族办公室最担忧的经济风险,但面对物价压力和利率走高,富裕家族并没有因此全面转向防守,反而有不少继续增加股票配置。对管理数十年甚至跨越几代财富的家族而言,真正需要防范的或许不只是眼前的市场波动,而是财富增长长期跑不赢通胀,最终导致实际购买力不断下降。
花旗最新发布的《2026全球家族办公室报告》显示,通胀已经取代去年的贸易争端和关税,成为家办目前最关注的宏观经济问题,其后包括利率变化、全球金融体系稳定及市场波动。调查涵盖来自41个国家的351个家族办公室,近九成受访者今年的投资组合取得正回报,接近一半更增加上市股票配置。
这意味着即使对通胀的忧虑升温,家办并没有大规模撤出市场。相反地,上市股票重新成为新增资金的重要去向,反映长期投资者在提高投资组合韧性的同时,仍希望保留资产增长的空间。
这项调查公布之际,新加坡的物价压力也再度受到关注。新加坡8月核心通胀率按年升至2.2%,连续第三个月加快,并达到近两年来最高水平,食品、零售商品及服务价格涨幅均有所上升。
全球利率环境也可能进一步收紧,美联储9月已将基准利率上调25个基点至3.75%至4.00%利率区间,而在议息会议结束仅一周后,多名官员便释放可能继续升息的讯号。费城联储主席安娜.保尔森(Anna Paulson)形容通胀仍然“顽固地处于高位”,认为若经济走势符合预期,可能需要进一步适度收紧政策;纽约联储主席约翰·威廉斯(John Williams)也表示,今年底前再次升息可能是合适的做法。
美国7月个人消费支出(PCE)物价指数按年上涨3.7%,持续高于美联储2%的通胀目标。克利夫兰联储主席贝丝.哈马克(Beth Hammack)警告,在通胀已经持续多年偏高之际,如果经济接连受到不同冲击,市场形成持续高通胀预期的风险也会增加,而通胀维持高位的时间越长,最终将其压低的难度和代价也可能越大。
在这样的环境下,对跨世代财富而言,通胀带来的影响并不只是生活成本增加。新加坡瑞丰财富管理私人有限公司(RWM)董事兼财务总监黄泽宁(Walter Ng)认为,更值得关注的是财富实际购买力可能随着时间受到侵蚀,因此对于需要管理数十年甚至跨越几代资产的家族来说,衡量财富是否真正增长,也不能只看投资组合账面上的回报,还要考虑扣除通胀后的实际回报。
保值不等于全面降低风险
当通胀升温、利率维持高位,加上金融市场和地缘政治仍存在不确定性,一个自然的反应可能是减少风险资产、增加防守型配置,但对拥有长期投资目标的家族而言,保值与增长并非只能二选一。
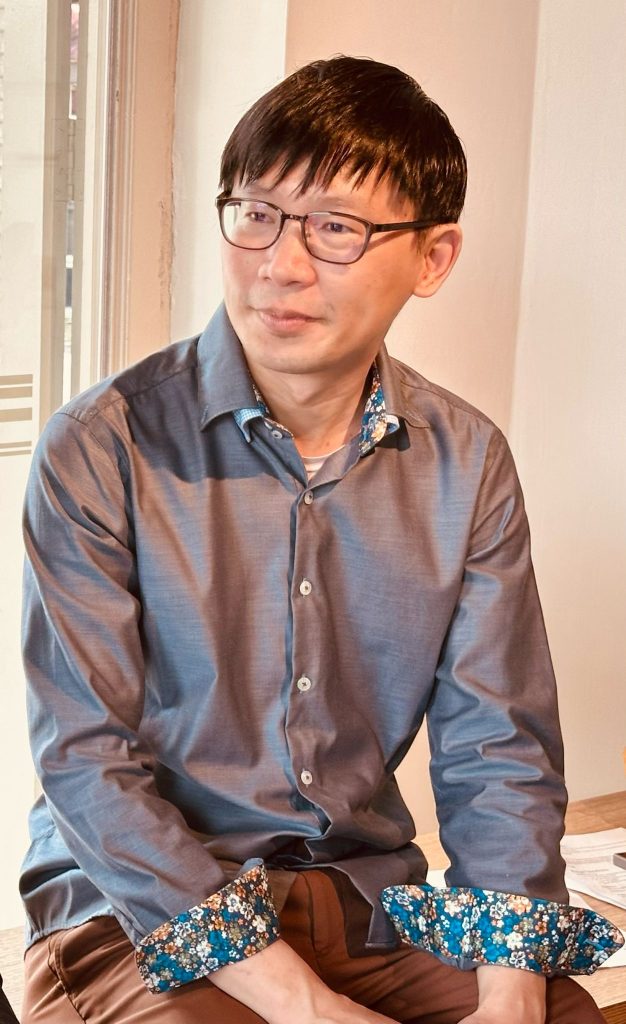
黄泽宁指出,跨世代财富面对的风险不仅来自短期市场波动,如果投资组合长期无法取得足以跑赢通胀的回报,同样会造成实际购买力下降。因此,通胀升温并不意味着家办必须大幅削减风险资产,而是需要重新检视整体投资组合,并根据家族的长期目标、流动性需求及风险承受能力调整配置,提高面对不同经济环境的韧性。
这也解释了为什么家办一边将通胀视为主要风险,一边仍然愿意增加上市股票。
对于投资期限较长的家族来说,拥有持续盈利能力及一定定价能力的企业,仍可能提供参与经济长期增长的机会,重点并非因为担心通胀而完全避开市场,而是在增长潜力和风险之间寻找适合自身情况的平衡。
花旗调查显示,上市股票已经成为家办新增资金的主要去向,全球发达市场股票更是未来净新增配置最受青睐的资产类别。与此同时,超过四成受访家办没有对投资组合进行重大调整,其余则更多通过主动管理、对冲及针对性调整来提高组合韧性,而非因为宏观环境变化全面重新配置资产。
没有一种资产能够永远抗通胀
除了股票,黄金也随着通胀忧虑升温而重新受到富裕家族关注,作为价值储存和分散风险的工具再次进入投资者视野。不过,对于需要管理跨世代财富的家办而言,即使某类资产被视为具有“抗通胀”作用,过度集中配置仍可能带来新的风险。
黄泽宁认为,并不存在一种资产能够在所有经济环境下都被视为真正的“抗通胀资产”。黄金、房地产、固定收益产品、股票及私募市场各有不同的风险和回报特征,在不同的通胀、利率及经济周期下,表现也可能有所差异。
与其试图寻找一种能够长期抵御所有物价压力的资产,更实际的做法是通过多元化配置分散风险,同时维持投资组合取得长期实际回报的能力。
这也意味着,当市场焦点从关税转向通胀,再从通胀转向利率或地缘政治风险时,家办并不需要随着每一个新的市场忧虑频繁改变投资方向。
黄泽宁认为,家族办公室仍需要持续关注宏观环境,但在决定是否调整投资组合之前,更重要的是判断眼前变化究竟属于短期扰动,还是已经真正改变原有的投资假设、风险状况或家族本身的长期目标。
对于投资期限跨越数十年的家族而言,这种区别尤其重要。短期市场环境可以迅速改变,但家族的流动性需求、风险承受能力和长期财富目标未必同步变化,因此投资组合的调整速度也不应完全跟随市场情绪。
随着通胀和利率再次成为市场焦点,家办接下来面对的并不是如何避开每一次市场波动,而是判断哪些变化只是短期扰动,哪些已经足以改变原有的投资假设,并据此决定是否需要重新调整资产配置。