

(2026.11.12,新加坡)新加坡人不缺乏投资意愿,但面对投资决策时,信心却明显不足,尤其女男差距,在新加坡、香港和澳大利亚三个市场中最为突出。与此同时,尽管不少人希望增加投资,家庭开支、亏损顾虑及退休规划不足,仍然限制了他们将投资意愿转化为实际行动。
数字财富管理平台Syfe委托市场研究机构YouGov进行的最新调查显示,只有23%的新加坡受访者表示,对自己作出投资决策非常有信心或极有信心,这低于香港的29%及澳大利亚的30%。
这项调查于今年9月底至10月初进行,共访问三个市场3315名18岁及以上成年人,其中新加坡受访者1212人。
女性投资信心差距最明显
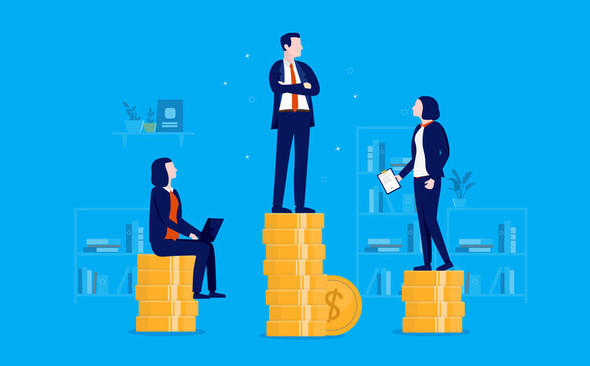
调查最值得关注的发现之一,是新加坡男女之间的投资信心差距。
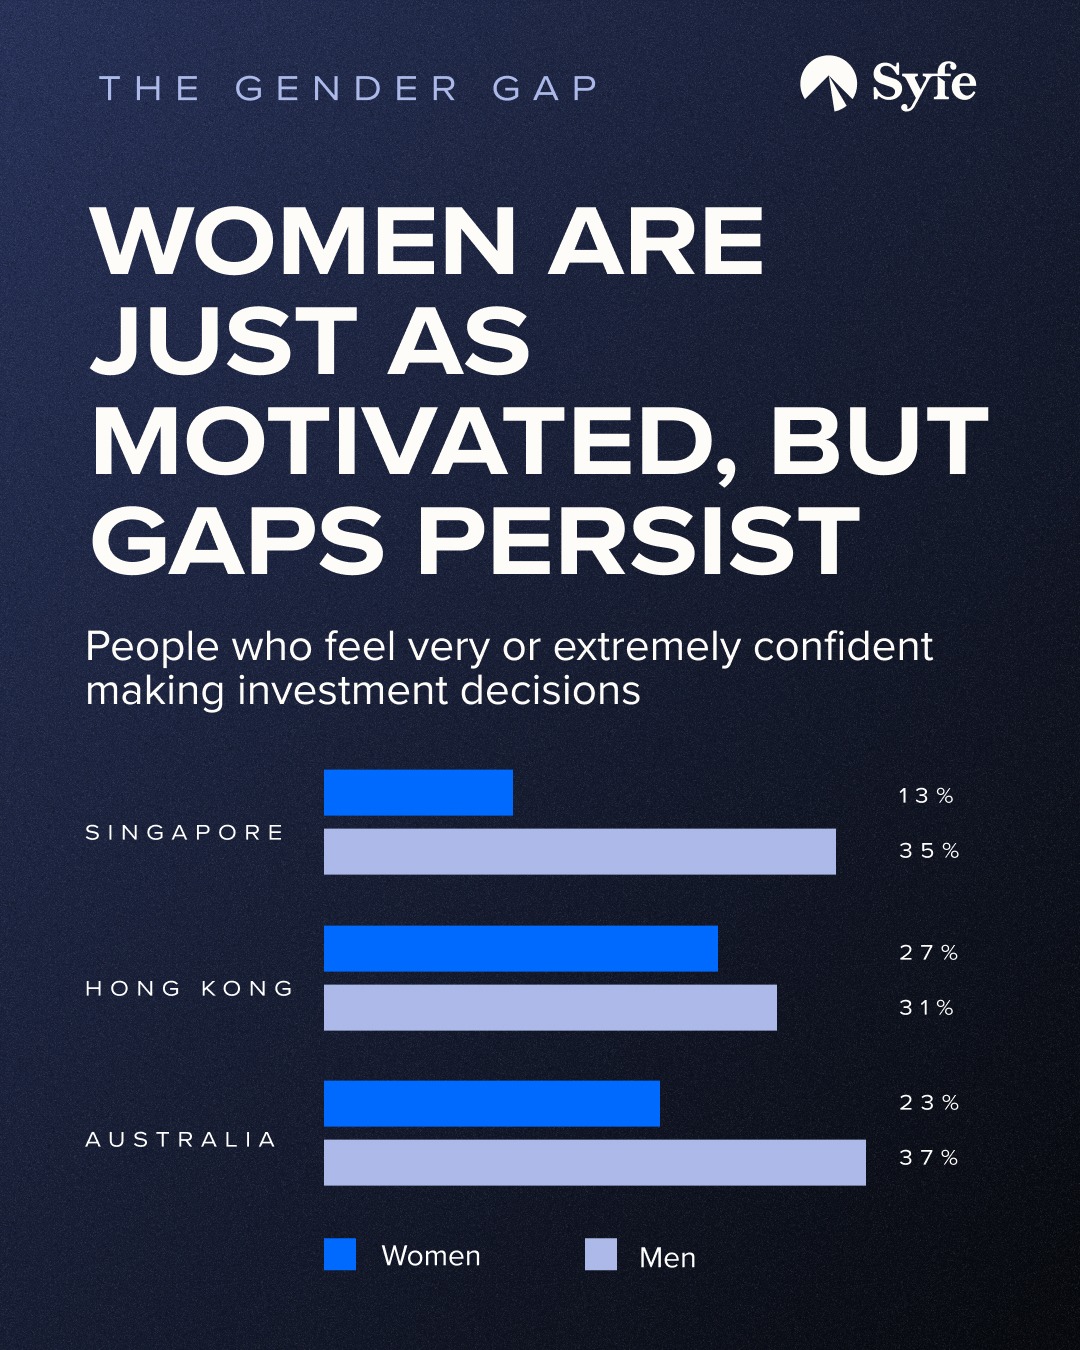
数据显示,35%的新加坡男性对自己的投资决策具有高度信心,女性却只有13%,相差22个百分点。即使只比较已经参与投资的人士,男性与女性的信心比例仍分别为40%及17%。
女性没有参与投资的比例也明显较高,达到32%,男性则为15%。相比之下,香港男女投资信心分别为31%及27%,差距明显较小。澳大利亚男性与女性的比例则分别为37%及23%。
这种差距也延伸至退休规划。23%的新加坡女性无法说出自己退休需要多少储蓄,男性只有12%。此外,只有42%的女性预期依靠投资收入支持退休生活,男性则达到60%。
这些数据反映,女性的财富管理挑战不仅涉及是否拥有资金,也涉及投资知识、决策信心及长期财务规划。
年轻人比年长者更有投资信心
另一项发现,是新加坡年轻人的投资信心反而高于年长者。
18至24岁的新加坡受访者中,40%表示对投资决策具有高度信心,但55岁及以上人士只有12%。澳大利亚也呈现类似趋势。香港的情况却恰好相反,55岁及以上人士的投资信心最高,达到41%。
尽管年轻人更愿意参与投资,但随着人生进入不同阶段,投资能力也会受到影响。
在三个市场中,以第一份工作作为最重要财务里程碑的受访者,有51%表示之后增加了投资。新加坡的比例达到65%,高于香港的49%及澳大利亚的42%。
然而,买房、育儿及赡养父母等责任,会逐渐挤压可用于投资的资金。调查发现,在将首次购房列为重要财务里程碑的人士中,54%随后减少投资;首次生育子女后减少投资的比例则为50%。
想投资更多,却担心亏损
调查显示,50%的新加坡现有投资者希望增加投资金额,香港为49%,澳大利亚则达到61%。但投资意愿与实际行动之间仍存在明显距离。
在希望增加投资的新加坡受访者中,50%担心投资亏损,46%则表示没有足够资金。相比之下,澳大利亚受访者面对的主要障碍是资金不足,而非市场风险。
这种谨慎态度也影响投资选择。三个市场合计有52%的受访者将稳定性列为最重要的两项投资考量之一,高于重视增长潜力的40%。
除了投资信心,退休准备不足也是调查揭示的共同问题。
在新加坡,76%的受访者表示,目前的退休储蓄尚未达到预期需要的水平,香港及澳大利亚分别为86%和72%。然而,33%的新加坡受访者从未计算过退休需要多少储蓄。部分人士只是凭直觉设定一个整数目标,而没有根据未来生活开支进行估算。
调查发现,在新加坡,凭直觉设定退休目标的人士,其退休储蓄目标中位数介于70万至不足100万新元;根据实际开支估算的人士,目标中位数则介于100万至不足200万新元。
退休观念也正在改变。只有15%的新加坡受访者希望按照传统方式完全退休,27%倾向半退休,另有13%表示不打算退休。这意味着约四成受访者预期退休后仍以某种形式继续工作。
调查同时发现,拥有明确退休计划的人士,通常也更有信心作出投资决定。在新加坡,有退休计划者的高度投资信心比例为32%,没有计划者则为17%。
这项跨市场调查显示,投资者面对的挑战,已不只是如何选择金融产品,更包括如何在住房、家庭责任与退休需求之间分配有限的财务资源。
尤其在新加坡,女性投资信心明显偏低、年长者缺乏投资信心,以及退休储蓄目标不明确,反映财富管理与长期财务规划仍有改善空间。
随着人口老龄化及退休生活需求改变,如何让不同年龄与性别的人士具备足够的财务知识、判断能力和规划意识,将成为个人财富管理日益重要的课题。