

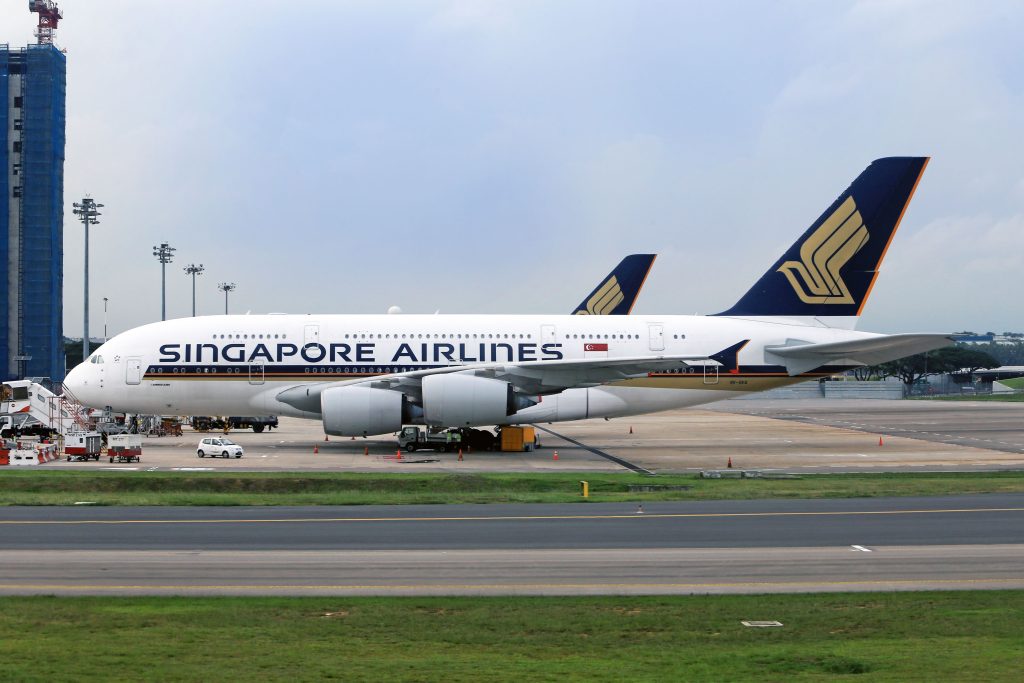
(2026.11.11,新加坡)旅游与航空货运需求强劲,带动新加坡航空第二季度扭亏为盈,但中东冲突推高航空燃油成本,仍拖累集团上半财年表现,半年净利同比下跌约44%,即使营收创下新高,也未能完全抵消成本上涨的压力。
新航11月11日公布最新财报,截至9月30日的第二季度净利为2亿1000万新元,增至去年同期的约四倍,营收则增长14%至56亿新元,主要受机票价格上涨、客运需求保持韧性,以及人工智能(AI)热潮带动航空货运量增加所支撑。
随着客货运业务改善,反映核心业务表现的季度营业利润增至4亿6300万新元,集团分担的印度航空等联营公司亏损,也比去年同期减少1亿1000万新元,为季度盈利提供进一步支撑。
不过,第二季度的改善尚不足以抵消上半财年的成本压力,集团半年营收虽然增长16.8%,创下113亿新元的新高,但净利仍从去年同期的2亿3900万新元降至1亿3400万新元。据《亚洲新闻台》报道,这一盈利表现仍优于金融数据平台Visible Alpha汇总的分析师预期,后者原先估计半年净利仅有6530万新元。
客货运需求保持韧性
燃油依然是新航盈利的主要压力来源,集团上半财年总开支增加逾20%,达107亿3000万新元,其中未计对冲的燃油成本增幅超过90%,同期平均航空燃油价格则同比上涨86.7%。单看第二季度,计入对冲后的净燃油成本,也比去年同期增加4亿3600万新元。
据《彭博社》报道,航空燃油平均价格虽然已在第二季度从历史高位回落,但仍高于中东冲突爆发前的水平,持续对新航成本构成显著压力。晨星(Morningstar)亚洲股票研究总监Lorraine Tan指出,航空公司无法将上涨的燃油成本全数转嫁给客户,因此盈利继续承压,这也与其他国际航空公司面对的挑战一致。
面对油价与地缘政治局势的不确定性,新航提醒,若冲突持续,影响可能扩散至整体宏观经济,进一步推高成本,并冲击客运与航空货运需求。不过,集团目前的客运需求仍获得季节性旅游带动,第二季度载客量接近1090万人次,创下历来第二高的季度纪录,同时也有更多旅客从中东枢纽转向亚洲枢纽出行。
货运业务则受惠于半导体贸易需求,地缘政治与天气因素造成的海运中断,也促使部分货物改用空运,为集团带来更多货运量。与此同时,新航持股25.1%的印度航空表现有所改善,集团上半财年分担的相关亏损,从去年同期的4亿2950万新元收窄至3亿6170万新元。
投入逾20亿升级长途客舱
在应对成本压力的同时,新航继续押注高端旅游需求,计划投入超过20亿新元翻新长途机队客舱,扩大头等舱与商务舱空间。据《彭博社》早前报道,新航11月6日公布的升级方案,将涵盖41架空巴A350,以及31架尚未交付的波音777-9客机,首批翻新客机预计于2027年下半年投入服务。
此次升级将为头等舱其中一间套房配备可转换为双人床的双人沙发,商务舱则通过与宝马旗下设计部门合作,提升座位私密性,并首次为乘客提供机上睡衣,相关客机也将配备SpaceX旗下Starlink网络服务。
其中,七架超长途客机的调整幅度最大,总座位数将从161个减至132个,通过缩减优选经济舱,为头等舱与商务舱腾出更多空间;波音777-9经济舱则将采用每排10个座位的布局,比原有安排每排增加一个座位。
新航首席商务官李立兴接受《彭博社》访问时表示,高端航空旅游需求依然强劲,关键是集团能否持续吸引旅客乘坐高端舱位。
集团也在此次业绩公告中宣布,上半财年每股派息合计7仙,包括2仙中期股息及5仙特别中期股息。