


(2026.10.7 新加坡)中国决定本月暂停成品油出口,此举进一步令亚洲柴油供应趋紧,新加坡也受到影响。这凸显出,在战争引发的石油危机下,问题已不再只是原油供应,更涉及炼油能力、海上运输,以及能否把燃料从供应充足的地方及时运到短缺市场。
据知情人士向《路透社》透露,中国炼油商已暂停10月份向香港和澳门以外地区出口石油产品。北京尚未正式宣布这项暂停措施,目前也不清楚中国是否会在今天国庆假期结束后恢复出口。
但市场已经感受到影响。
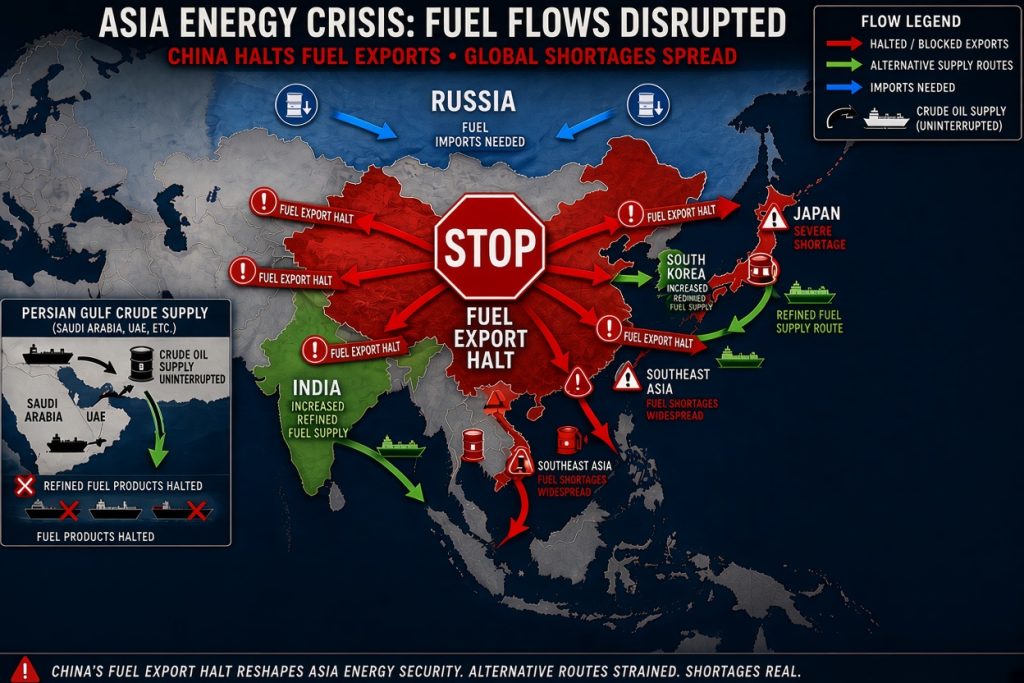
根据全球大宗商品数据公司Kpler的数据,新加坡今年是中国柴油出口仅次于香港的第二大市场。马来西亚、澳洲、孟加拉和菲律宾也是重要买家,越南和韩国则位列前十大市场。
新加坡本身也是亚洲重要的炼油和成品油出口中心。不过,中国供应收紧后,新加坡及邻国可采购的燃料来源随之减少,贸易商也需要争夺其它供应源。
中国此时减少出口尤其值得关注,因为柴油市场本已承受多重压力。
俄罗斯是全球第二大柴油出口国,仅次于美国。由于乌克兰袭击俄罗斯炼油厂,俄国内供应收紧,莫斯科已将柴油和汽油出口禁令延长至10月份。
与此同时,涉及伊朗的战争扰乱了中东炼油设施和航运路线。如今波斯湾原油出口正在恢复,但柴油、航空燃油等成品油供应仍然偏紧。
“中国一直把国内能源安全放在首位,”瑞士商品市场数据与分析公司Sparta Commodities高级石油市场分析师June Goh接受新加坡《亚洲新闻台》采访时说。
她指出,中国暂停成品油出口配额,显示北京并不相信中东原油运输能够继续免受霍尔木兹海峡袭击商船的影响。
新加坡感受到供应压力
新加坡既是重要的成品油消费市场,也是亚洲主要炼油和石油交易中心。来自中国的燃料进入新加坡后,可以进一步加工、调和、储存或转口,因此中国暂停出口的影响并不只关系到本地消费。
路透社报道,今年前9个月,新加坡从中国进口约177万吨汽油,已经达到2025年全年进口量的62%。与此同时,新加坡官方数据透露,当地主要包括汽油和石脑油的轻质馏分油库存已降至五年低位。
柴油的潜在影响更广,因为柴油支撑着区域货运、建筑、农业、航运和工业活动。
牛津能源研究所中国能源研究负责人梅丹(Michal Meidan)指出,中国的决定意味着,短期内中国出口将不再为油价提供缓冲。
她补充,最容易受到冲击的是收入较低的经济体,因为它们可能难以承担替代供应的成本。
但作为贸易枢纽,并不等于新加坡能避开全球供应紧张:如果中国成品油干脆退出市场,新加坡贸易商便须争夺其它货源,油价上涨也会推高运输、航运及其它商品成本。
印度、韩国能否补上缺口?
路透社专栏作家马奎尔(Gavin Maguire)本周指出,印度可能最有能力填补全球燃料出口市场出现的“中国规模缺口”。
印度拥有全球第四大的炼油体系,23座炼厂合计炼油能力约每天560万桶。2025年,印度出口4700万吨燃料,高于中国的2540万吨。
今年前9个月,印度燃料出口有所下降,一方面是伊朗战争扰乱原油供应,另一方面是较高的出口税削弱炼油商出口动力。但9月份,印度从中东进口原油达到1130多万吨,是今年2月以来最高水平;政府也两度下调燃料出口税。
如果中国供应继续减少,印度炼油商有更大空间增加出口,潜在买家包括新加坡。
不过,印度无法一夜之间增加炼油能力。出口增加仍取决于更多原油进口和航运运力,而全球买家同时增加采购,也可能推高成本。
韩国同样是关键供应来源。June Goh指出,韩国和印度等亚洲炼油商正在提高产量,以弥补中国出口减少的缺口,因此市场短期仍有一定缓冲。
但韩国自身的供应也受到多方争夺。
路透社本周报道,韩国7月和8月向俄罗斯出口了超过17.6万吨石油产品,占俄罗斯8月份燃料进口量约31%,帮助俄罗斯弥补乌克兰无人机袭击造成的炼油损失。
与此同时,欧洲也在增加对韩国燃料的采购。根据Kpler的数据,韩国9月份运往欧洲的航空燃油约为每天12.9万桶,创2022年10月以来最高水平。
印度和韩国虽可提高出口,但它们的燃料同时要应付俄罗斯、欧洲以及亚洲其他买家的需求。
波斯湾:原油回来了,燃料却没有
根据能源分析公司Vortexa的数据,9月份,不包括伊朗在内的波斯湾石油出口量已恢复至战前水平的逾81%。其中,原油和凝析油出口恢复得更快,达到战前水平约91%;但成品油出口仅恢复至战前水平约60%。
沙地阿拉伯、阿联酋和伊拉克等产油国正在增加原油出口,但能源基础设施和航运仍受到袭击影响,产油国需要依靠替代运输路线、船对船转运等方式维持供应。
Vortexa分析师荣格曼(Claire Jungman)指出,目前每日石油流量仍比战前波动大得多,因此近期的供应改善能否持续仍是问题。
这也解释了为什么原油运输恢复,并不意味着柴油供应就会同步恢复。
路透社专栏作家霍姆(Andy Home)因此认为,当前石油危机越来越像是一个物流问题,而不只是原油供应不足。油轮运费、保险费用、复杂的船舶调度,以及中东和俄罗斯炼油厂受到的干扰,都在限制成品油流动。
美国也感到压力
随着美国国内柴油价格飙升,美国也一度考虑限制柴油出口。美国总统特朗普10月2日表示不会实施禁令,避免全球市场再受冲击。
但美国自身的供应压力也在上升。路透社报道,美国炼油商为填补其它地区的供应缺口增加柴油出口,而美国国内柴油库存则降至40多年来同期最低水平。
如果美国限制出口,欧洲将尤其受到影响,因为欧洲已高度依赖美国柴油。
10月2日,G7成员国同意在四个月内释放1亿桶柴油、原油及其它石油产品的紧急储备,其中相当一部分柴油将在最初20天内释放。不过,各国具体释放多少、储备最终流向哪里,仍有待国际能源署下周会议确定。
Vitol首席执行官哈迪(Russell Hardy)表示,即使作为全球大宗商品贸易商,Vitol仍在努力厘清具体安排。
一张正在重画的供应版图
这些变化共同指向一个问题:全球成品油市场的供应缓冲正在变薄。
中国把更多燃料留在国内;俄罗斯炼油厂受袭后限制出口;波斯湾原油出口恢复速度快于成品油;印度和韩国虽可提高出口,却也面临来自欧洲、俄罗斯及亚洲其他买家的需求;美国则在国内库存偏低的情况下继续向海外供应柴油。
对新加坡而言,眼前的风险不是加油站突然缺油,而是替代供应变得更贵、更难获得。作为贸易和炼油中心,新加坡拥有较强的缓冲能力,却也必须在全球市场争夺有限货源。
中国的决定因此暴露出一个脆弱的事实:全球成品油体系可以迅速调动的闲置产能和供应缓冲已经不多,而中国便是其中少数重要供应来源之一。
短期内,印度、韩国及其他亚洲炼油商或能部分填补缺口。但如果中国在国庆假期后继续限制出口,俄罗斯炼油厂持续受到干扰,而中东成品油出口仍落后于原油,全球买家可转向的供应来源将进一步减少。
这场石油冲击真正揭示的,并不只是“石油变少了”。
全球可能并不缺原油;真正稀缺的,是在正确的时间、以可承受的成本,把足够的成品油送到需要它的地方。