



(2026.09.30, 新加坡) 中国正在成为全球建造绿色船舶的主要力量,但航运业未来究竟由哪一种低碳燃料主导,却仍是一道没有答案的题。
全球航运业已经开始订造低碳新船,但真正清洁的燃料仍昂贵、稀缺,能够供应的港口也不够多,有时即使有钱也买不到。
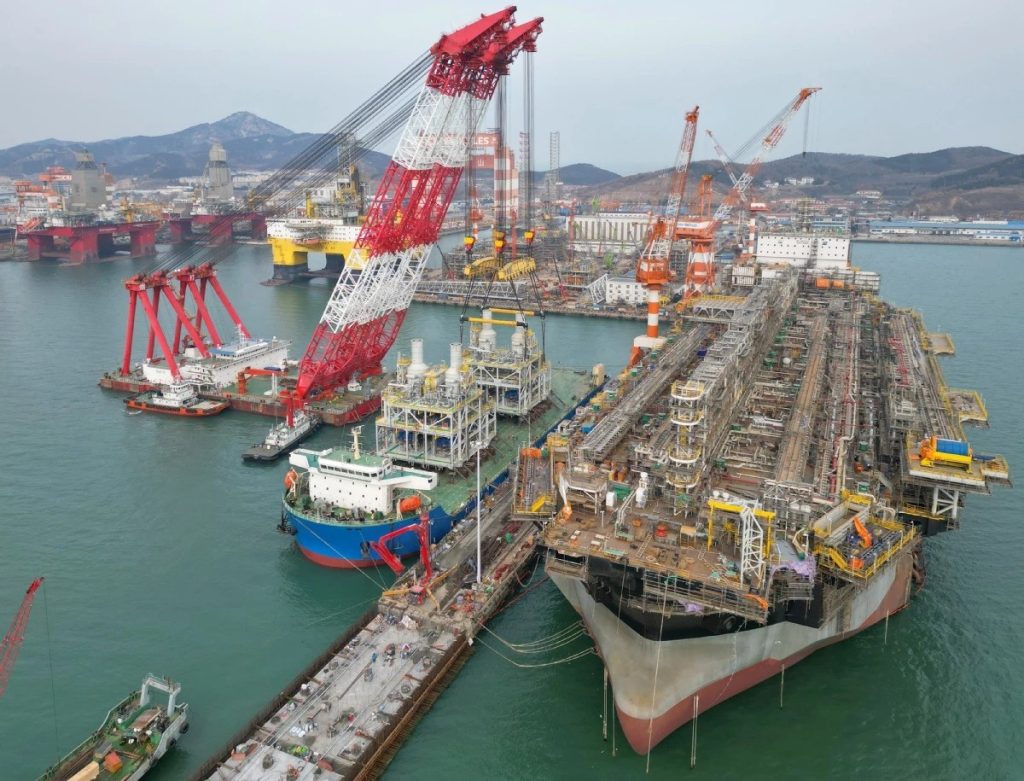
这种错位在中国尤其明显。中国船厂正在为全球建造“替代燃料”船舶,包括能够使用甲醇、液化天然气(LNG)等燃料的船舶。然而,推动航运业迈向净零排放的国际规则却仍未完全确定。
于是出现一个特殊局面:船已经开始建,但究竟烧什么燃料、如何定价,以及未来能否获得足够供应,都悬而未决。
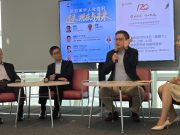
日前在香港举行的年度可持续发展商贸博览会ReThink HK 2026论坛上,多名业界高管指出,一艘船也许能使用清洁燃料,但这种燃料在停靠港口或难以获得,又或者售价昂贵,当地也不一定有足够的有关基础设施和受过训练的船员。
一艘船的服役期可长达数十年,其今天的设计可能锁定其未来必须用什么燃料。国际海事组织(IMO)虽在2025年4月就《净零框架》达成基本方案,并原定同年10月正式通过,最后却推迟一年。因此, 船东现在还无法确定,未来的国际监管规则会对不同燃料设定怎样的要求,以及使用不同燃料的船舶会面临什么样的排放标准和成本。
因此,航运业开始在船舶设计中预留燃料转换的空间。
这个月,英国劳氏船级社(Lloyd’s Register)批准了中国船舶集团旗下上海船舶研究设计院,为一艘11.4万载重吨的油轮所提出的设计方案。 这艘油轮可按未来需要灵活换用LNG、甲醇或氨。
劳氏船级社油轮全球业务总监库姆佩利斯 (Theo Kourmpelis) 指出,燃料基础设施、监管制度及不同燃料的经济性仍以不同速度发展。因此,与其预测哪种燃料最终胜出,保留更换燃料的能力可能更现实。
船舶本身,正在成为应对燃料不确定性的“对冲工具”。
中国中远海运港口(COSCO SHIPPING Ports)ESG经理李帆在论坛上指出,能源转型不只是增加可再生能源而已,也包括重新设计燃料及其供应链,让难以减碳的行业完成转型。
上海正在发展国际绿色燃料加注和交易中心。根据规划,到2030年,上海每年甲醇和生物燃料加注能力将达到100万吨,同时扩大LNG加注能力。
今年8月,上海港向1.3万标准箱(TEU)级双燃料甲醇集装箱船“CMA CGM OSIRIS”供应8,016吨国产生物甲醇,创下全球单次生物甲醇加注量纪录。舟山也在发展甲醇加注能力。
中国正从造船延伸到燃料生产、储运和加注。李帆形容,这代表中国从过去的规则跟随者,逐渐走向全球标准的共同塑造者。
绿色甲醇虽是较成熟的替代燃料之一,但技术上能够使用,并不等于经济上具有竞争力。
香港中华煤气公司(Towngas)商业、绿色燃料及化工业务副营运总监Chester Lee指出,航运业最终可能不会由某一种燃料“一统天下”,绿色甲醇、生物燃料、氨、氢基燃料以及电子燃料(e-fuels)都有可能并存。
但价格仍是障碍。Lee指出,生物甲醇成本约每吨900至1400美元,电子甲醇约1600至2400美元;相比之下,化石能源制成的LNG约600至900美元。甲醇每吨所含能量又低于LNG,要取得同等能量,一艘船大约需要使用两倍重量的甲醇。
这也解释了为何LNG仍吸引船东。
海事投资平台海瀚资本(SeaKapital)首席财务官Mark Teng说,越来越多业者更有信心以LNG作为过渡燃料,因为目前供应较充足,经济性也较好。
挪威船级社(DNV)数据显示,2025年LNG燃料船在替代燃料新船订单中领先,共188艘;甲醇动力船订单则由前一年的149艘降至61艘。
但LNG并非没有问题。其主要成分甲烷可能在生产、运输及船舶运营过程中泄漏,而甲烷是强效温室气体,泄漏可能削弱LNG的减排效果。
此外,能够使用甲醇的船舶、发动机和加注设备,不会自动带来实际减排效果。
DNV估计,中国占全球已规划甲醇产能的43%。但生产能力之外,还需要储罐、加注船、受训船员、应急人员及安全标准。
香港航运及大宗商品集团拓维(The Caravel Group)可持续发展总经理坎宁安(Eleanor Cunningham)指出,甲醇和氨的安全风险与传统船用燃料不同,操作手册、应急程序、人员培训及岸上支援体系都必须改变。即使船舶完成改装,如果船员没有接受适当训练,也不一定能够真正实现减排。
9月21日至22日,IMO在新加坡举行研究与发展论坛,讨论重点已从“是否使用替代燃料”,转向“如果出了问题,会发生什么?” 论坛研究低碳燃料泄漏、应急反应、风险评估和应急准备。
作为全球主要船用燃料加注中心之一,新加坡需要改变的不只是燃料基础设施,也包括安全体系、人才技能和监管框架。
目前看来,航运业不太可能很快确定唯一的未来燃料。
未来船队可能呈现“拼图式”格局:甲醇在部分航线上占据重要位置,LNG继续扮演过渡燃料角色;供应链成熟后,氨可能扩大应用,生物燃料和电子燃料则填补其它市场。
因此,上海船舶研究设计院开发的三燃料油轮,并不只是工程技术概念,而是一种应对市场不确定性的方式——如果选错燃料,代价可能以数十年计算。
对中国而言,商机已超越卖船。如果中国船厂建造全球相当比例的替代燃料船队,同时中国港口、燃料生产商和物流企业建设所需基础设施,中国就可能从船舶制造延伸到燃料、港口和物流等多个环节。
真正的考验已经从“能不能造出绿色船”,转向“能否让这些船长期获得负担得起、真正低碳的燃料”。