



(2026.10.8 新加坡)新加坡餐饮市场仍然蓬勃,却进入了“旧人退场、新人开门”的局面。2026年首七个月,2,101家餐饮企业关闭(同比增25.1%),同期新注册2,594家。新加坡市场不缺餐厅,不少业主为成本增加、吸引客流难,叫苦连连。连锁品牌克制扩张,因为并非每家门店都能像麦当劳、肯德基一样,始终有源源不断的客流。
在新加坡经营超过35年的中餐老字号翡翠餐饮集团(Crystal Jade),正在寻找新东家以重整旗鼓。集团本周再关四家本地餐厅,约120名员工接获解雇通知。连同较早关闭的门店,今年已增至9家,削减一半仅剩9家仍在营业。
集团的新加坡与香港两家控股公司已进入接管程序,美国专业服务公司科罗尔(Kroll)正审查其财务与营运,并准备出售新加坡业务。
餐饮界分析人士指出,这不是翡翠餐厅经营不善的个别问题,而是全面资产与业务重整:值得留的品牌、必须关的门店,以及整顿这个曾经大举扩张的区域餐饮集团。对潜在买家而言,门店数量不是重点,而是收购后能否延续品牌资产、餐饮经验、供应链体系、人才,以及30余年来积累的知名度与口碑。
前天,翡翠关闭武吉士坊、大巴窑和i12加东的翡翠拉面小笼包分店,以及榜鹅绿洲露台的翡翠点(Crystal Jade GO)。此前,已关掉山乐坊、新达城、世界城、金文泰广场和裕廊坊门店。这些门店覆盖翡翠香港小厨、拉面小笼包及GO等不同定位品牌。目前约210名员工留任,科罗尔预计现阶段不会再关分店。
中央厨房不属接管范围 ,但也在10月5日停运,这显示集团正从供应链和营运基础削减固定成本。集团似乎有壮士断腕,东山再起的决心。
9月底,科罗尔获委任为翡翠新加坡与香港控股公司接管人,开始审查运营并评估下来的战略选择。出售新加坡业务并不意味品牌失去价值。翡翠1991年在新加坡创立,从一家中餐馆发展为拥有翡翠皇宫、金阁、香港小厨、拉面小笼包和GO等不同定位的集团。2015年高峰时在新加坡有47家门店,全球约120家。2014年L Capital Asia(LVMH亚洲私募平台)收购90%股权后继续区域扩张。
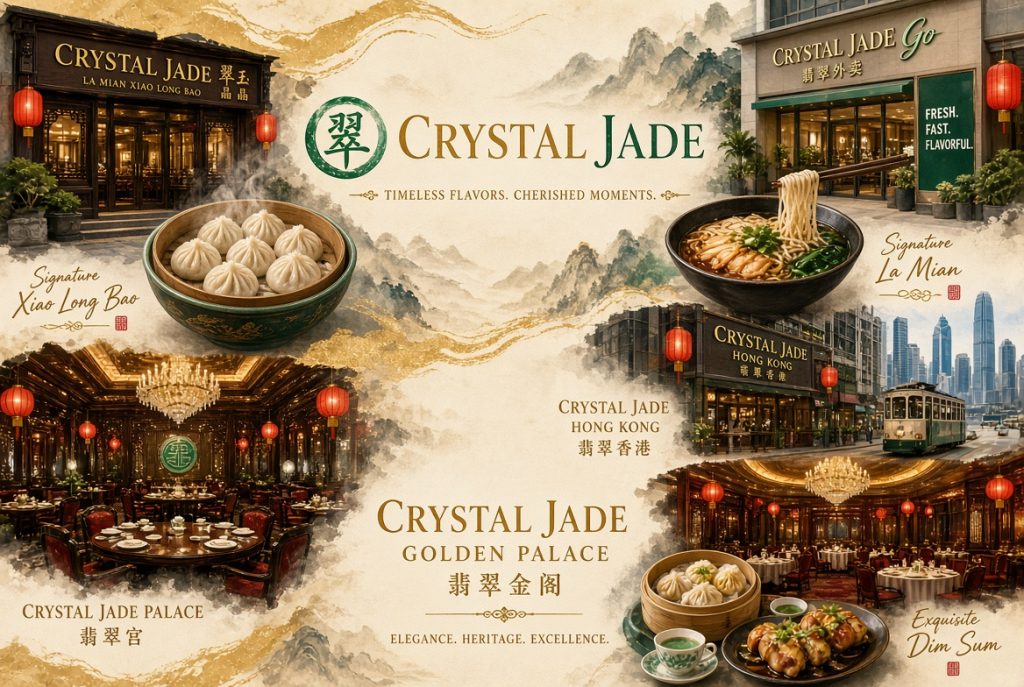
翡翠的定位策略本质是“高端立品牌 + 中档扩规模”的经典多层级打法,成功建立了中式餐饮的品质标杆,并实现了区域扩张。但也暴露弱点:中档业态对主品牌的依赖过重、差异化不足、成本控制与市场竞争应对不够灵活,导致“扩店容易、赚钱难”。
翡翠的例子显示餐饮规模效应有限:门店增加未必带来同等回报,每家店都面对租金、工资、食材与客流压力。消费者选择增多、商场竞争加剧时,庞大网络反而可能拖累盈利。翡翠的收缩,正是新加坡餐饮业的缩影——大型集团必须精确计算每一家店的价值,品牌知名度与规模无法抵消长期亏损。
买家真正看中的,往往是“轻资产价值”:品牌名称、成熟餐饮概念、菜单与标准化经验、供应商网络、管理团队与顾客基础。高端品牌如翡翠皇宫、金阁难以复制;拉面小笼包等大众品牌则较易标准化与扩张。
翡翠这波关店潮并未波及在高岛屋(Takashimaya)的翡翠皇宫、百利宫的翡翠金阁,以及怡丰城的翡翠苑。
盘点企业资产,这不是一张简单的“品牌清单”,而是参杂关店、员工调整、中央厨房停运与接管的复杂业务。买家须厘清这背后,值得保留的门店与租约,洞察有增长空间的品牌。重组的逻辑思维是:买的不是过去的规模,而是瘦身后仍能赚钱的部分。
新加坡饮料及联合工友会(FDAWU)与科罗尔合作协助被裁员工转职;全国职工总会就业与职能培训中心(e2i)已汇集逾400个相关职位。
在香港的控股公司同样被接管,但目前未见大规模关店。香港是竞争激烈的中餐市场,翡翠在当地经营拉面小笼包、江南等品牌。买家也可能重新评估品牌组合与门店网络,并思考两地业务的关系:哪些能力可以共享、哪些独立经营。
科罗尔主打持续经营理念,希望保留品牌与餐厅价值。可能方向包括:进一步缩小规模、集中旗舰店;重新发展较易标准化的大众概念;或不同品牌由不同投资者接手。
无论结果如何,翡翠都难再回到不断扩增门店的时代。35年前它代表新加坡餐饮品牌向外扩张的能力;今天面对的是平台经济时代的现实问题:规模究竟是优势,还是成本?
未来,翡翠不会消失,但可能变小——而这或许正是它继续能活下去的法则。