



(2026.10.12 新加坡)全球最大的晶圆代工厂台湾的台积电(TSMC),预计将连续第六个季度创下盈利纪录。其强劲表现为其他制造商带来商机,却也暴露出人工智能(AI)供应链的实体瓶颈。台积电10月15日举行的业绩说明会,将提供新线索,让市场判断这些限制是在缓解,还是需要付出更高成本才能克服。
台积电受惠于科技企业竞相抢购用于训练和运行更强大AI系统的处理器。然而,先进封装、存储芯片、基板、熟练工人,以及建造和运营工厂的能力,都可能制约产能扩张。晶圆制造再强,也无法单独解决整个供应链的短缺。
美国芯片制造商格罗方德(GlobalFoundries)10月8日宣布与台积电达成一项价值20亿美元(约25亿6000万新元)的协议,将在纽约州马耳他的厂区生产硅中介层(silicon interposers)。这类组件能在先进封装中连接处理器与存储芯片,支持高速数据传输。
根据这项为期五年的协议,格罗方德将扩大产能,预计2028年上半年逐步提高产量。台积电因此多了一个重要组件的供应来源,格罗方德则开拓新业务,无须在最尖端的芯片制造领域直接与台积电竞争。这项交易说明,即使需求旺盛、资金充裕,配套设施不足仍会限制成品芯片的交付。
台积电10月8日公布,第三季营收达1.49万亿元新台币(约597亿新元),同比增长50%;9月营收也同比增长54.6%,达到5118.6亿元新台币。
路透社报道,分析师预计台积电第三季净利将同比增长65%,达到7463亿元新台币(约299.4亿新元)。若预测成真,公司将连续第六个季度刷新单季盈利纪录,并把连续盈利增长(非创纪录)的季度数延长至11个。
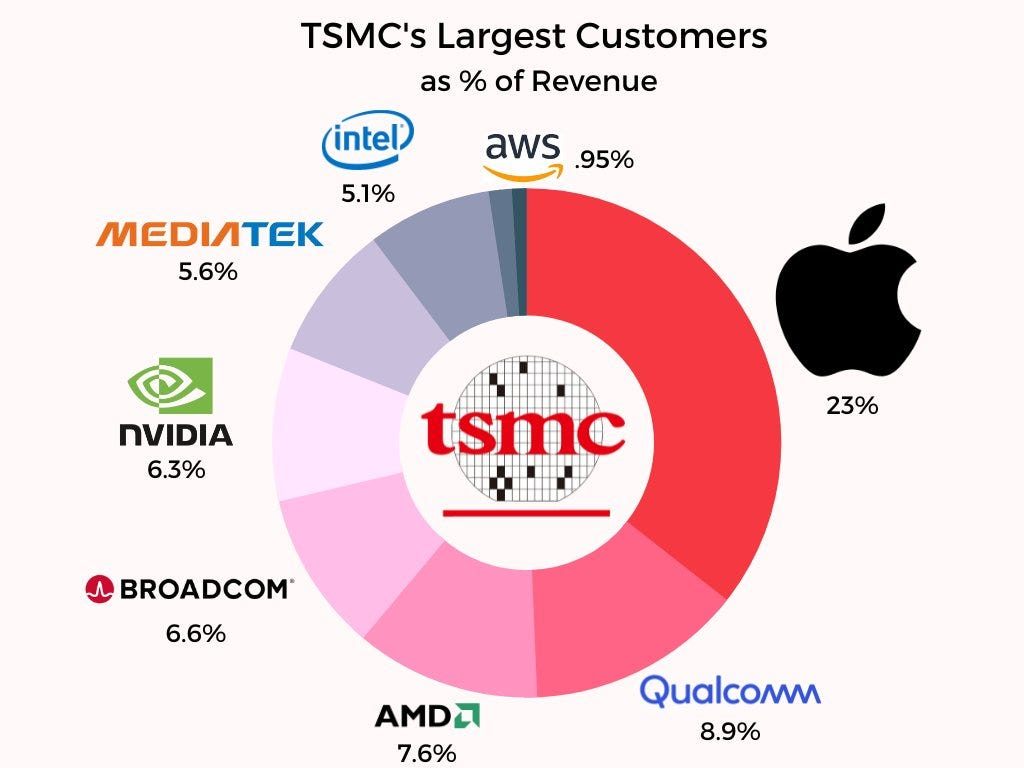
台积电为英伟达(Nvidia)、苹果(Apple)等客户生产先进处理器,既受惠于AI运算需求,也受益于消费电子市场。摩根士丹利分析师詹家鸿10月6日在报告中指出,受3纳米芯片需求强劲带动,他预计台积电将把2026年全年营收增长预测上调至约41%至45%,高于目前略高于40%的指引。
但订单再多,也不代表台积电能随时增产。
先进封装已成为半导体业最迫切的瓶颈之一。其晶圆基板芯片(CoWoS)等技术,可把高性能处理器与高带宽存储器整合在同一个封装内。随着AI加速器日益复杂,封装已成为影响芯片性能和供应量的关键环节。
台湾半导体行业媒体《电子时报》(DigiTimes)10月7日报道,台积电的先进制程与封装产能仍是业界关注焦点,存储芯片和基板供应也受到限制。市场同时关注资本开支、定价策略及海外厂房的盈利能力。
当台积电无法提供足够的先进封装产能时,订单可能转向台湾的日月光投控(ASE Technology)、矽品精密、力成科技(Powertech Technology),以及美国的安靠科技(Amkor)等外包封装与测试厂商。这为下游企业带来商机,也凸显各生产环节必须同步扩张。
芯片供应压力在超微半导体(AMD)首席执行官苏姿丰上周访问台湾期间尤为明显。台湾 Focus Taiwan报道,苏姿丰10月6日表示,AMD计划进一步增加对台湾供应链的投资,超过5月宣布的100亿美元承诺。
AMD设计处理器和图形芯片,主要依靠台积电等伙伴代工。苏姿丰说:“我们计划进一步提高这个数字,因为需求持续增长,未来也会继续投资供应链。”
她表示,AMD在2026年已增加芯片供应,2027年还会大幅增产,但现有产能仍不足。AMD正把供应链规划周期从一两年延长至三至五年,以确保处理器、存储器及其他组件同步供应。
“毫无疑问,台湾对全球半导体供应链至关重要,对AMD更是如此。”
这种依赖巩固了台湾在全球AI产业中的地位,也暴露出生产过度集中的风险。扩建晶圆厂需要时间,无尘室、复杂设备、新制程认证和工程师都无法迅速到位。
台积电首席执行官魏哲家今年曾表示,一座新晶圆厂通常需要两至三年才能建成,新增资本开支对当年产量的贡献有限,增产效益要到2027年才会逐步显现,供需缺口则希望在2028年至2029年较明显缓解。短期内,公司将优先提高现有厂房的生产效率。
台积电也在扩大海外布局。今年7月,公司把2026年资本开支预测从520亿至560亿美元上调至600亿至640亿美元,并宣布追加投资1000亿美元,使其在美国亚利桑那州的计划投资总额达到1650亿美元。
路透社9月报道,台积电正在评估投资德克萨斯州的可能性。特斯拉创办人马斯克也曾表示,旗下企业将兴建并运营名为Terafab的AI芯片综合设施,台积电可能租用部分空间,但德州是否会成为其重要制造基地仍未有定论。
詹家鸿认为,客户需求增长,加上台积电亚利桑那厂区约五年后可能面临空间不足,进一步扩张或许势在必行。不过,晨星(Morningstar)高级股票分析师李旭旸认为,短期内未必如此迫切,因为台积电在亚利桑那州计划兴建的部分厂房尚未动工。
李旭旸指出,德州拥有成熟的半导体产业生态和人才基础,适合作为2030年代或2040年代扩大生产的长期布局,也有助台积电应对美国未来的贸易政策及其它政策压力。
海外设厂能分散风险、靠近客户,却需要时间建立供应商网络、配套基础设施和人才队伍,短期内未必能达到台湾成熟厂区的效率。台积电必须在扩大海外产能的同时,保留台湾产业生态带来的优势。
这对台湾经济尤其重要。路透社分析指出,AI需求带动台湾经济和股市走强,台湾2026年第一季实际国内生产总值同比增长11.8%,反映科技产品出口强劲。科技业盈利和薪酬增加,也支撑家庭消费及金融、零售等行业。
但台湾经济也更依赖少数全球科技巨头持续投资AI基础设施。一旦投资放缓,冲击可能从芯片订单扩散至工厂产能利用率、员工花红、消费支出和政府税收。
台湾半导体业还受水、电、劳动力、土地和人才等条件制约。魏哲家曾指出,人才短缺是台积电面临的主要困难之一,公司也担心水资源不足。扩产势必加剧资源竞争;格罗方德协议虽能分散部分生产环节,却无法取代台湾对基础设施和本地供应链的持续投入。
市场关注10月15日的业绩说明会,不只是为了看盈利能否再创新高,更想知道台积电2027年及以后能增加多少产能,以及如何在大举投资的同时维持利润率。产能紧张有利于提高报价,但涨价收益仍须抵消资本开支、海外设厂和争取短缺组件的成本。
《电子时报》也指出,AI投资热潮能持续多久仍是未知数。科技企业大举投资数据中心和AI服务,若无法取得预期回报,未来芯片需求也可能受到影响。
台湾有望凭借先进制造技术成为AI热潮的主要受益者,但对半导体业的高度依赖,也使其更容易受到订单变化、成本上涨和投资放缓的冲击。
台积电与格罗方德的协议,既显示强劲需求如何为其他制造商创造商机,也说明增加投资无法立即消除产能瓶颈。台积电必须把创纪录的盈利转化为实际产量,同时控制扩产成本;台湾则须把半导体优势转化为更持久的经济收益,降低对单一产业的依赖。
10月15日的业绩指引或能说明台积电预计何时增产,却未必能消除关键的不确定性:AI需求能否持续,以及工厂、水电、原材料和人才是否跟得上。资金可以迅速到位,实体产能却需要时间才能建成。