



(2026.10.15,新加坡)中国肉类和乳制品企业正加快拓展海外市场,在国内需求疲弱、产能持续扩张的背景下,以较低价格争取订单,给巴西、泰国及欧洲等传统供应商带来竞争压力,也引发新一轮贸易摩擦。
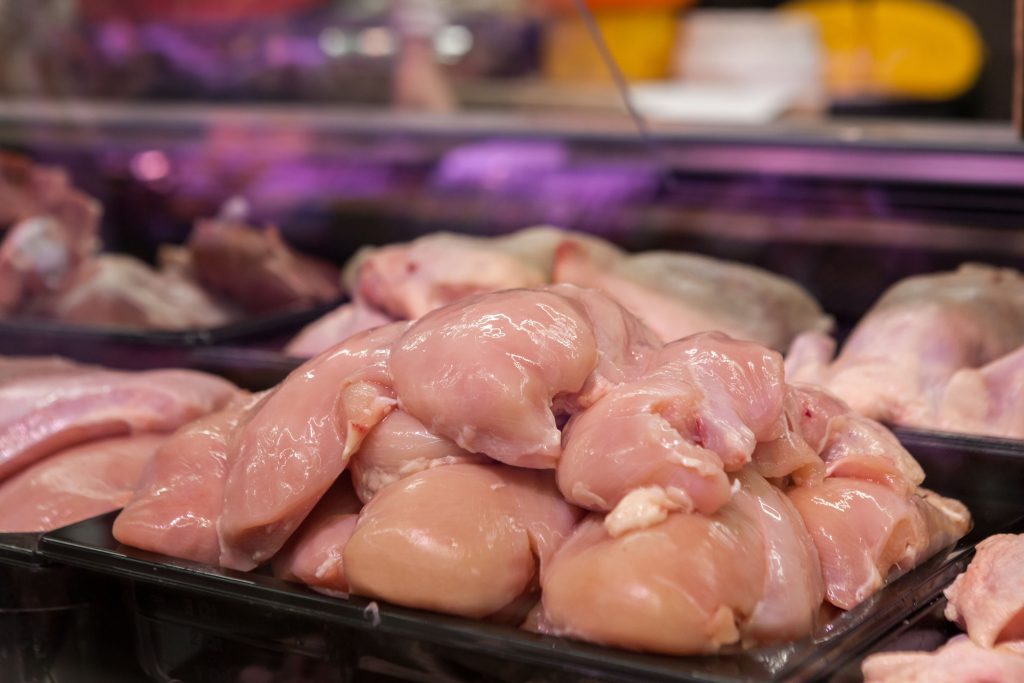
据《路透社》报道,中国去年成为鸡肉净出口国,鸡肉产品出口额达26亿美元,较2020年接近翻倍;乳制品出口额今年预计达到6亿美元,三年内增长一倍。
这股出口潮背后,是中国推动粮食安全、企业扩大生产与国内消费变化之间的落差。2018年非洲猪瘟疫情及新冠疫情后,中国政府通过补贴鼓励大型企业扩建养殖设施、恢复生产,企业也投入技术,提高养殖与加工效率。
然而,随着经济放缓、人口减少及消费需求疲弱,新增供应难以被国内市场充分吸收。中国去年猪肉产量创下5900万吨新高,禽肉产量增长7%,乳业则提前两年达到原定2025年的产量目标。
根据官方数据,饮食习惯转变是进一步加剧供需失衡的导因。中国人均猪肉消费量较2023年高峰下降13%,而截至2024年的十年间,人均鸡肉消费量增长超过50%。猪肉需求尤其疲弱,禽肉和乳制品价格也承受下行压力。
面对国内竞争,出口成为大型企业寻找增长的重要途径,山东春藤食品有限公司(Wintop Food)每年加工6000万只鸡,产品销往20多个国家,去年一半利润来自出口,并以此支持扩建。公司表示,其鸡肉每吨售价可比巴西和泰国竞争对手低约1000美元。
国际动物蛋白贸易与咨询公司Branexx也指出,中国鸡胸肉和带骨鸡腿价格比巴西产品低10%至20%,促使寻找廉价货源的非洲客户转向中国。
另外,中国乳制品企业也加快拓展海外市场,伊利(Yili)计划最快明年在东南亚销售婴幼儿配方奶粉,飞鹤(Feihe)则继去年进入菲律宾后,今年4月将相关产品引入印尼,与雀巢(Nestlé)及美赞臣(Mead Johnson)竞争。
随着中国低价产品扩大海外版图,传统供应商正面临更大的竞争压力,食品咨询公司Gira数据显示,自2022年以来,中国在欧盟加工禽肉市场的份额翻倍至10%,在英国则增至原来的三倍,超过14%。泰国业者表示,客户越来越常以中国鸡肉价格作为议价依据。
中国出口增长也引起监管机构关注,欧盟委员会7月对中国北京鸭产品启动反倾销调查,上月又对中国豌豆蛋白征收41%至67%的反倾销税,并正密切留意鸡肉市场的动向。
尽管拥有价格优势,中国企业要在海外市场站稳脚跟,仍须消除过去食品安全事件留下的疑虑,分析人士指出,能否在产品安全、来源可追溯及品质稳定方面建立持久信任,将影响企业能否把新增订单转化为长期市场份额。